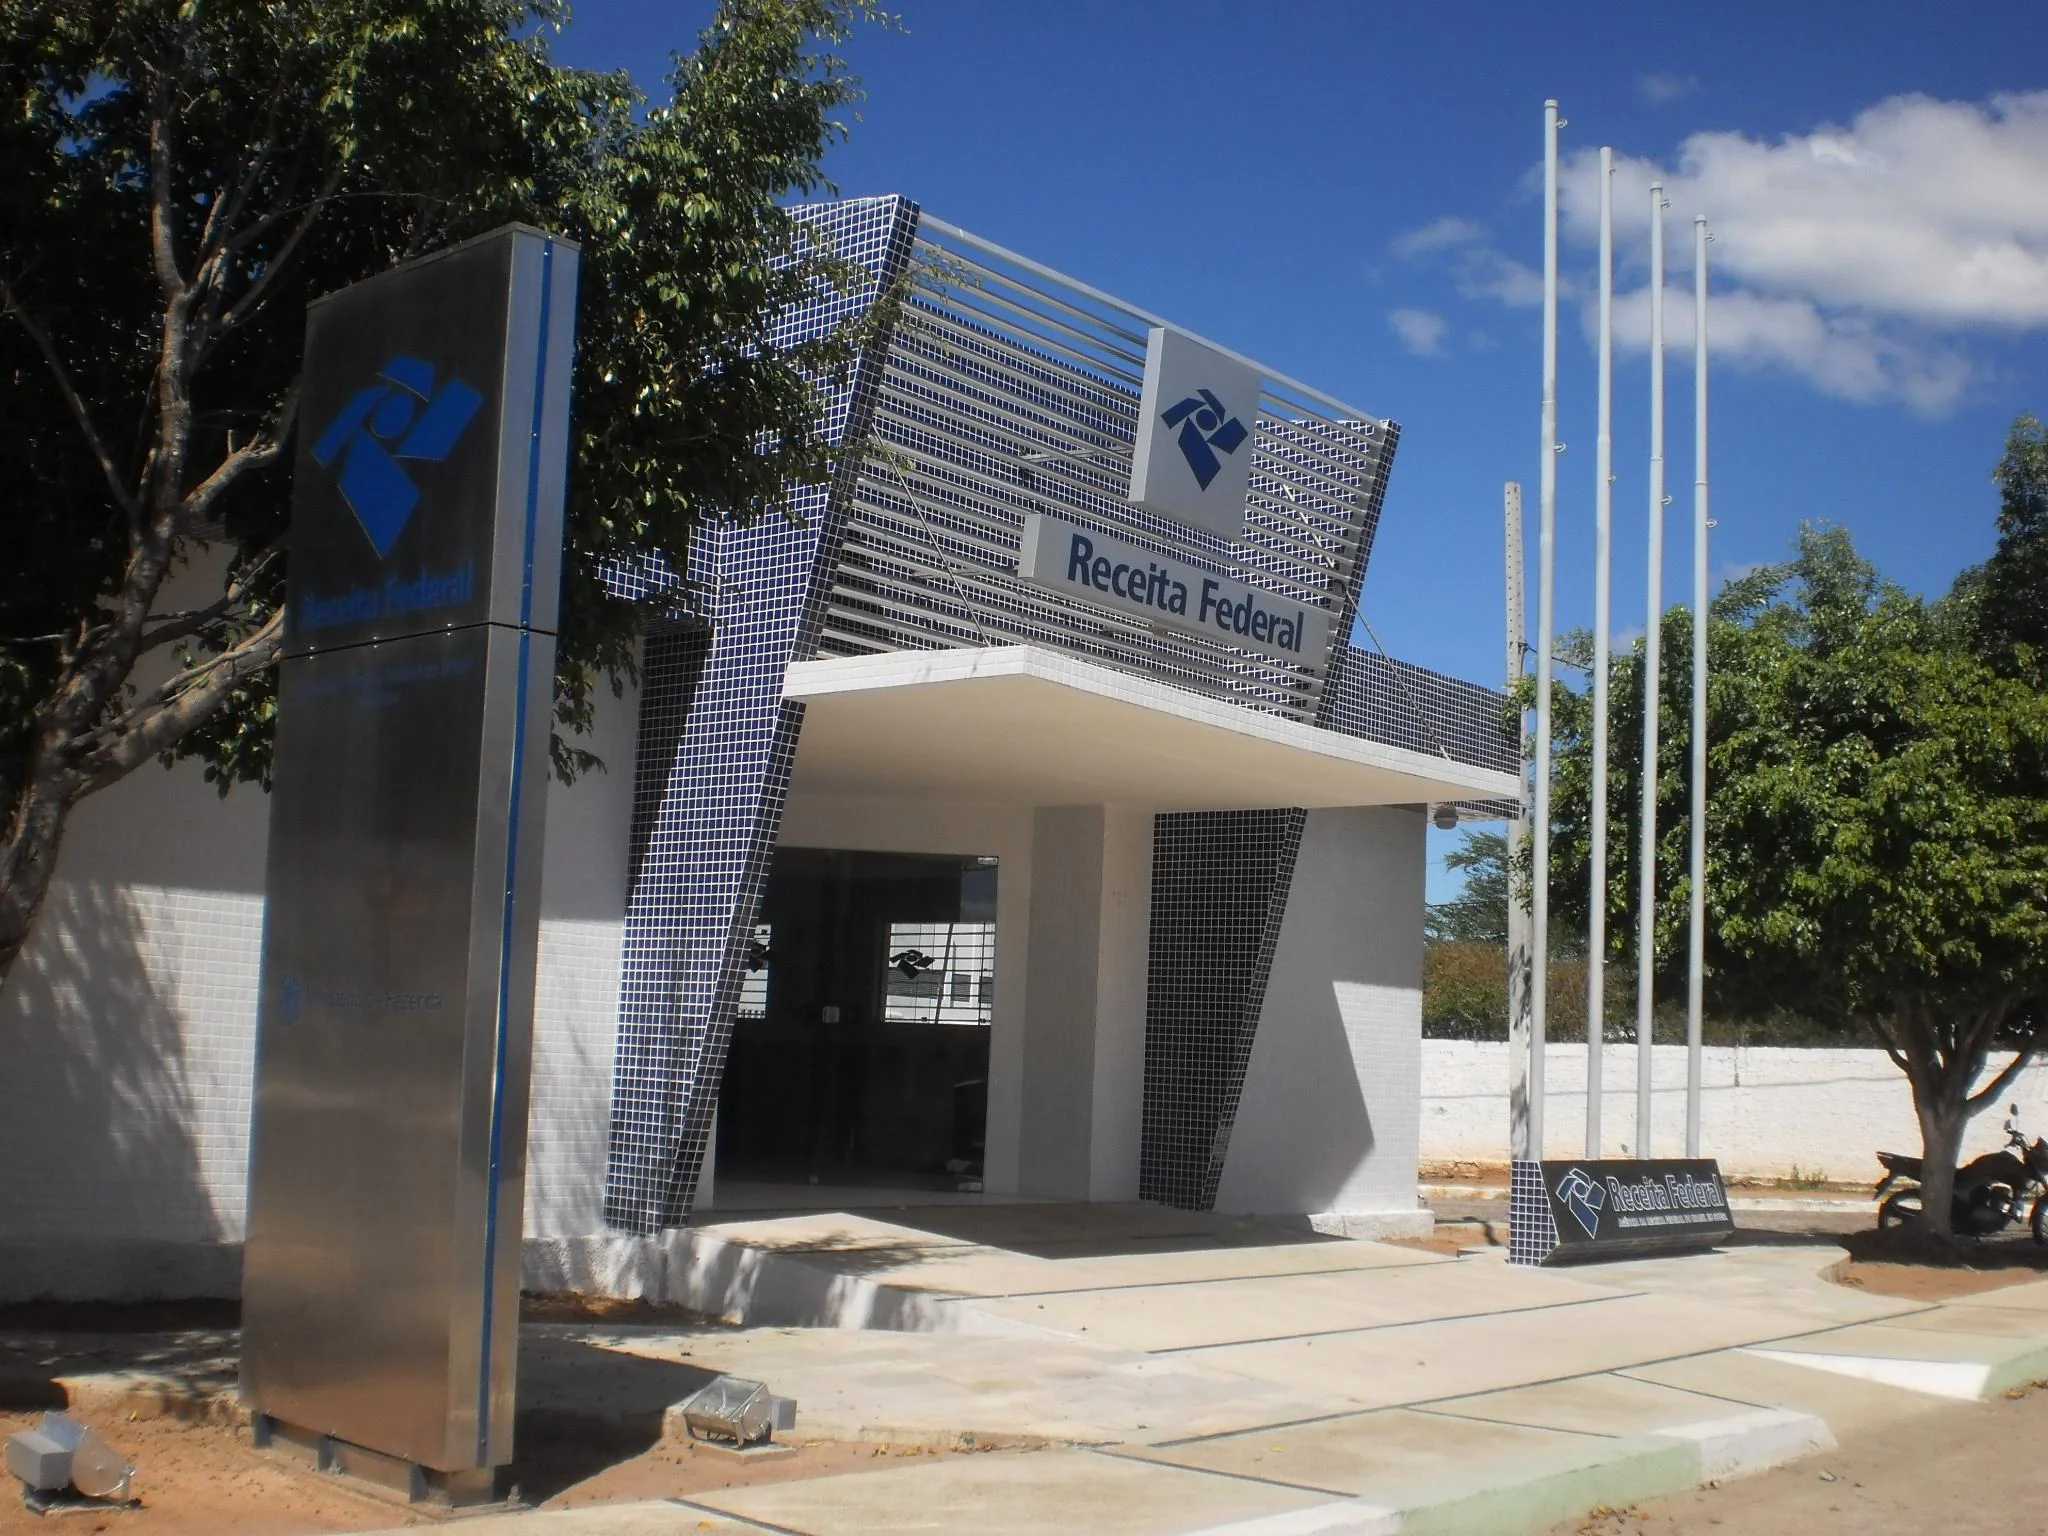
O salario receita federal representa o auge da valorização profissional e da estabilidade no funcionalismo público brasileiro, constituindo o sonho de consumo de milhares de concurseiros que dedicam anos de disciplina inabalável aos estudos da área fiscal. Responsável por gerenciar a arrecadação dos tributos federais, combater a sonegação fiscal, o contrabando, o descaminho e controlar as fronteiras aduaneiras de todo o território nacional, a Receita Federal do Brasil (RFB) remunera seus servidores por meio de subsídios de alta envergadura estabelecidos em leis federais específicas.
Leia também: Confira o panorama atualizado do Concurso Receita Federal 2026 e 2027: Vagas de Auditor e Analista, Salários e Edital FGV.
A carreira tributária e aduaneira da União divide-se em dois cargos de prestígio singular: Auditor Fiscal da Receita Federal do Brasil (AFRFB) e Analista Tributário da Receita Federal do Brasil (ATRFB). Ambos exigem diploma de conclusão de nível superior em qualquer área de formação acadêmica reconhecida pelo MEC. Compreender a composição da folha de pagamento, o funcionamento do Bônus de Eficiência e Produtividade e os adicionais indenizatórios de fronteira é o primeiro passo para dimensionar com exatidão o retorno do investimento despendido na preparação para esse concurso histórico.
1. Tabela Salarial Atualizada: Vencimentos de Auditor e Analista
A remuneração dos cargos da Carreira Tributária e Aduaneira da Receita Federal é estruturada sob a forma de subsídio fixado em parcela única, com reajustes escalonados regulamentados por leis federais e acordos de valorização de carreira firmados entre o Ministério da Fazenda e as entidades sindicais representativas (Sindifisco Nacional e Sindireceita).
Abaixo, detalhamos a progressão oficial da carreira ao longo das classes e padrões funcionais:
| Classe / Padrão | Auditor Fiscal (Subsídio Básico) | Analista Tributário (Subsídio Básico) | Tempo de Carreira Estimado |
|---|---|---|---|
| Segunda Classe – Padrão I (Inicial) | R$ 22.921,71 | R$ 12.733,48 | Ingresso / Posse |
| Segunda Classe – Padrão II | R$ 23.609,36 | R$ 13.115,48 | 1 ano de serviço |
| Segunda Classe – Padrão III | R$ 24.317,64 | R$ 13.508,94 | 2 anos de serviço |
| Primeira Classe – Padrão I | R$ 25.533,52 | R$ 14.184,39 | 3 anos de serviço |
| Primeira Classe – Padrão II | R$ 26.300,53 | R$ 14.610,92 | 4 anos de serviço |
| Primeira Classe – Padrão III | R$ 27.089,55 | R$ 15.049,25 | 5 anos de serviço |
| Classe Especial – Padrão I | R$ 28.985,82 | R$ 16.103,70 | 6 anos de serviço |
| Classe Especial – Padrão II | R$ 29.855,39 | R$ 16.586,81 | 7 anos de serviço |
| Classe Especial – Padrão III (Topo) | R$ 33.756,33 | R$ 18.753,52 | 8 anos de serviço (Final) |
A evolução de padrão ocorre por meio de avaliação anual de desempenho individual e cumprimento do estágio probatório de 3 anos, permitindo que o servidor alcance o topo da carreira em menos de uma década de dedicação funcional ao órgão.
VELOCIDADE DE PROGRESSÃO NA CARREIRA
A Carreira Tributária da União possui uma das esteiras de progressão mais rápidas do serviço público federal. Enquanto em algumas carreiras são necessários 15 a 20 anos para atingir a classe final, na Receita Federal o servidor atinge o teto remuneratório no 8º ano de exercício efetivo, garantindo estabilização precoce nos maiores rendimentos da administração pública.
2. O Bônus de Eficiência e Produtividade: Como Funciona
O grande diferencial que eleva os ganhos da Receita Federal a um patamar incomparável com o restante do Poder Executivo é o Bônus de Eficiência e Produtividade na Atividade Tributária e Aduaneira, instituído formalmente pela Lei Federal nº 13.464/2017 e regulamentado em bases definitivas pelo Decreto Federal nº 11.932/2024.
O bônus é custeado pelo Fundo Especial de Desenvolvimento e Aperfeiçoamento das Atividades de Fiscalização (Fundaf) e distribuído mensalmente a auditores e analistas ativos com base no alcance de metas globais de arrecadação, recuperação de créditos tributários, agilidade no desembaraço aduaneiro e eficiência em julgamentos administrativos no Carf.
Os valores pagos a título de bônus variam em conformidade com o tempo de permanência na carreira:
- Auditor Fiscal (Ativo Estável): O valor do bônus varia entre R$ 3.000,00 e R$ 5.000,00 líquidos mensais, dependendo do índice de cumprimento das metas trimestrais do órgão.
- Analista Tributário (Ativo Estável): O valor do bônus proporcional fica entre R$ 1.800,00 e R$ 3.000,00 líquidos mensais.
- Durante o Estágio Probatório: O servidor recém-empossado recebe percentuais progressivos do bônus: 50% no 1º ano de exercício, 75% no 2º ano e 100% a partir do 3º ano de serviço público prestado.
3. Adicional de Fronteira e Outros Benefícios Indenizatórios
A Receita Federal possui papel insubstituível no controle aduaneiro terrestre ao longo dos 16.885 quilômetros de fronteiras internacionais do Brasil com os países vizinhos da América do Sul. Para incentivar a permanência de servidores em postos remotos e cidades fronteiriças, a Lei nº 12.855/2013 instituiu a Indenização de Localidade Estratégica (popularmente denominada Adicional de Fronteira).
O servidor lotado em postos alfandegários de fronteira (como Foz do Iguaçu, Chuí, Corumbá, Guajará-Mirim, Pacaraima, Epitaciolândia e Uruguaiana) tem direito a:
- Adicional de Fronteira: Pagamento indenizatório (isento de Imposto de Renda) de R$ 91,00 por dia de trabalho efetivo, o que acrescenta entre R$ 1.820,00 e R$ 2.000,00 líquidos adicionais por mês no bolso do servidor.
- Auxílio-Alimentação Federal: Valor creditado em folha no montante de R$ 1.000,00 mensais em pecúnia líquida.
- Auxílio-Saúde e Creche: Reembolso per capita para assistência pré-escolar e saúde suplementar para filhos e cônjuge dependente.
- Diárias Operacionais: Pagas em viagens a trabalho, operações especiais conjuntas com a Polícia Federal e missões temporárias de fiscalização em portos e aeroportos internacionais.
REMUNERAÇÃO GLOBAL DE UM AUDITOR EM FRONTEIRA
Ao somar o subsídio inicial de R$ 22.921,71 com o Bônus de Eficiência inicial (R$ 1.500 a R$ 2.500), o Adicional de Fronteira líquido (R$ 1.900) e o auxílio-alimentação (R$ 1.000), o Auditor Fiscal recém-empossado pode alcançar uma remuneração bruta total superior a R$ 27.500,00 no primeiro mês de lotação funcional.
4. Contracheque Real: Quanto Cai Efetivamente na Conta?
Em virtude dos patamares elevados de remuneração bruta, a tributação na fonte sobre o contracheque da Receita Federal atinge as alíquotas máximas previstas na legislação tributária brasileira. Os descontos legais obrigatórios compreendem:
- Previdência Própria (CPSS / Funpresp): Para os servidores ingressos após 2013, o desconto previdenciário público fica limitado ao teto do Regime Geral de Previdência Social (INSS), sendo complementado de forma paritária com a Fundação de Previdência Complementar do Servidor Público Federal (Funpresp-Exe).
- Imposto de Renda Retido na Fonte (IRRF): Aplicação da alíquota marginal de 27,5% sobre a base de cálculo tributável.
Após as deduções obrigatórias e considerando a incidência do Bônus de Eficiência e auxílios, o salário líquido real inicial creditado na conta bancária situa-se tipicamente nas seguintes faixas:
- Auditor Fiscal (Início de Carreira): Líquido entre R$ 16.500,00 e R$ 19.500,00 (conforme localidade e previdência complementar).
- Auditor Fiscal (Topo de Carreira): Líquido na faixa de R$ 24.000,00 a R$ 28.000,00+.
- Analista Tributário (Início de Carreira): Líquido entre R$ 9.800,00 e R$ 11.500,00.
- Analista Tributário (Topo de Carreira): Líquido na faixa de R$ 14.500,00 a R$ 16.500,00.
5. Comparativo com Outros Fiscos Estaduais e Tribunais de Contas
Muitos candidatos se questionam se vale mais a pena focar na Receita Federal ou em concursos de Secretarias de Fazenda Estaduais (Sefaz) e Tribunais de Contas da União e dos Estados. Conforme avaliamos detalhadamente em nosso artigo sobre o salário do auditor fiscal Sefaz SP e na análise de carreira de auditor do TCU, a remuneração de partida dos fiscos estaduais de ponta e do TCU muitas vezes rivaliza ou supera o subsídio básico inicial da Receita Federal.
No entanto, a Receita Federal do Brasil oferece diferenciais intangíveis de autoridade e mobilidade que nenhum fisco subnacional consegue igualar:
- Capilaridade e Mobilidade Geográfica: Possibilidade de remoção nacional por concurso interno para qualquer capital do país, praias litorâneas ou regiões metropolitanas centrais.
- Atuação Internacional e Diplomática: Postos de representação fiscal no exterior como adido tributário e aduaneiro em embaixadas do Brasil em Genebra, Bruxelas, Washington, Pequim e Buenos Aires.
- Teletrabalho Estruturado (PGD): Ampla implantação do Programa de Gestão e Desempenho, permitindo a auditores e analistas desempenhar suas tarefas remotamente em regime de home office integral ou semipresencial.
ATENÇÃO: EXIGÊNCIA DE NÍVEL SUPERIOR EM QUALQUER ÁREA
Ao contrário de crenças comuns, tanto o cargo de Auditor quanto o de Analista aceitam graduação em qualquer curso superior reconhecido pelo MEC — incluindo bacharelados, licenciaturas plenas e cursos de tecnologia (tecnólogos). Não é exigida formação específica em Ciências Contábeis, Direito ou Economia.
6. O Que É Preciso Dominar para Conquistar a Vaga
O conteúdo programático do concurso da Receita Federal figura entre os mais extensos e densos da história dos concursos públicos brasileiros. Sob a organização de bancas rigorosas como a Fundação Getulio Vargas (FGV) e o Cebraspe, o candidato precisa dominar disciplinas fundamentais com altíssima precisão técnica:
- Direito Tributário e Legislação Aduaneira: O coração doutrinário do certame, exigindo domínio profundo do Código Tributário Nacional (CTN), dos impostos federais (IR, IPI, IOF, ITR, II, IE), do Regulamento Aduaneiro (Decreto nº 6.759/2009) e das súmulas vinculantes do STF e STJ.
- Contabilidade Geral e Avançada: Estudo técnico dos Pronunciamentos Contábeis (CPCs), consolidação de demonstrações financeiras, fluxo de caixa (DFC), valor adicionado (DVA) e equivalência patrimonial.
- Fluência em Dados e Tecnologia da Informação: Matéria decisiva nas últimas provas da FGV, abrangendo bancos de dados relacionais (SQL), modelagem relacional, Python aplicado à auditoria fiscal, segurança lógica e mineração de dados.
- Auditoria Fiscal: Técnicas de amostragem estatística, testes substantivos, procedimentos de revisão analítica e elaboração de relatórios de ação fiscal.
7. Diferenças Funcionais entre Auditor Fiscal e Analista Tributário
Uma das decisões mais complexas para quem decide prestar o concurso da Receita Federal é escolher entre as vagas de Auditor Fiscal (AFRFB) e Analista Tributário (ATRFB). Embora ambos integrem a mesma carreira e atuem em estreita cooperação institucional, a legislação federal estabelece distinções legais claras de competência e prerrogativas funcionais:
- Atribuições Privativas do Auditor Fiscal: O Auditor possui competência privativa indelegável para constituir o crédito tributário mediante lançamento fiscal de ofício, lavrar autos de infração, determinar a apreensão de bens e mercadorias e proferir decisões administrativas em processos fiscais contenciosos na primeira instância e no Conselho Administrativo de Recursos Fiscais (Carf).
- Atribuições Compartilhadas e Técnicas do Analista: O Analista Tributário desempenha funções de alta complexidade técnica em apoio às ações fiscais, atuando na triagem e análise de dados em malha fina de pessoas físicas e jurídicas, vigilância e repressão armada ao contrabando em postos aduaneiros e gerenciamento de processos aduaneiros de importação e exportação (Siscomex).
- Porte de Arma Funcional: Ambos os cargos possuem direito ao porte de arma de fogo institucional em todo o território nacional, assegurado pelo Estatuto do Desarmamento (Lei nº 10.826/2003) para garantia da segurança pessoal em diligências de fiscalização de campo.
8. Ciclo de Estudos e Retenção para a Carreira Fiscal da União
A conquista de uma vaga na Receita Federal não decorre de horas brutas de leitura passiva, mas da aplicação sistemática de métodos avançados de aprendizagem espaçada e recuperação ativa da memória. Por abranger mais de 14 disciplinas com extensos detalhamentos de leis e pronunciamentos contábeis, a preparação exige um ciclo semanal equilibrado:
| Fase da Preparação | Disciplinas Prioritárias | Carga Semanal Recomendada | Meta Tática de Fixação |
|---|---|---|---|
| Fase 1: Ciclo Básico Fiscal | Português, Constitucional, Administrativo e Tributário | 20 a 25 horas semanais | 85%+ de acertos em itens teóricos de lei seca |
| Fase 2: Núcleo Contábil e Quantitativo | Contabilidade Geral, Avançada, Custos e RLM | 25 a 30 horas semanais | Domínio de lançamentos e demonstrações financeiras |
| Fase 3: Especialização Aduaneira e TI | Legislação Aduaneira, Fluência em Dados e Auditoria | 30 horas semanais | Resolução de casos práticos e provas discursivas da FGV |
A intercalação de disciplinas ao longo da semana — alternando matérias de raciocínio exato (Contabilidade e Estatística) com conteúdos de hermenêutica jurídica (Direito Tributário e Aduaneiro) — estimula a plasticidade neural e impede a fadiga cognitiva crônica, maximizando o aproveitamento do tempo até a publicação do edital.
9. Teto Constitucional e Jurisprudência dos Tribunais Superiores
A evolução remuneratória na Carreira Tributária e Aduaneira da Receita Federal exige o conhecimento dos limites jurídicos fixados pela Constituição Federal de 1988, notadamente o teto remuneratório constitucional previsto no Artigo 37, inciso XI, correspondente ao subsídio mensal dos Ministros do Supremo Tribunal Federal (STF).
No que concerne ao Bônus de Eficiência e Produtividade, o Supremo Tribunal Federal e o Tribunal de Contas da União (TCU) firmaram teses jurídicas relevantes para a segurança financeira da categoria:
- Natureza Jurídica do Bônus de Eficiência: A corte máxima reconheceu a legitimidade da instituição do bônus como instrumento de incentivo à arrecadação pública e combate à sonegação fiscal, condicionando o seu rateio ao atingimento de metas objetivas fixadas pelo Comitê Gestor.
- Incidência de Abate-Teto: A soma do subsídio com o Bônus de Eficiência está sujeita ao redutor constitucional (abate-teto), impedindo que a remuneração mensal total ultrapasse o valor recebido pelos ministros da Suprema Corte.
- Verbas Indenizatórias Fora do Teto: Em contrapartida, parcelas indenizatórias — como o Adicional de Fronteira (Indenização de Localidade Estratégica), auxílio-alimentação e diárias de viagem — não integram a base de cálculo do teto constitucional nem sofrem incidência de IRPF, assegurando que o auditor em localidade de fronteira usufrua integralmente do benefício pecuniário.
10. Perguntas Frequentes sobre a Carreira Fiscal da União
Reunimos as respostas para as dúvidas mais comuns encaminhadas por candidatos que iniciam a preparação para a Receita Federal:
- É possível escolher a cidade de lotação na posse? A escolha de vagas segue rigorosamente a ordem de classificação final no concurso público. Os primeiros colocados têm preferência para optar pelas capitais e superintendências com vagas abertas, enquanto os demais candidatos são distribuídos pelas delegacias regionais e postos aduaneiros de fronteira.
- O curso de formação é eliminatório? Sim, o Curso de Formação Profissional (CFP) realizado pela Enap/Receita Federal em Brasília constitui a segunda etapa do certame. O candidato deve atingir aproveitamento mínimo de 60% nas avaliações teóricas e práticas para ser nomeado, recebendo bolsa-auxílio financeira durante todo o treinamento.
- O auditor da Receita Federal tem porte de arma mesmo em trabalho interno? Sim, o porte de arma de fogo institucional é prerrogativa inerente ao cargo efetivo, válido em todo o território nacional tanto em serviço externo de fiscalização quanto fora do expediente.
7. Referências Oficiais e Fontes Consultadas
A elaboração deste guia fundamenta-se na legislação federal, acordos sindicais e dados oficiais da Receita Federal do Brasil:
- BRASIL. Lei nº 8.112, de 11 de dezembro de 1990. Regime Jurídico dos Servidores Públicos Civis da União. Presidência da República.
- BRASIL. Lei nº 13.464, de 10 de julho de 2017. Altera a remuneração de servidores públicos e institui o Bônus de Eficiência e Produtividade na Atividade Tributária e Aduaneira. Presidência da República.
- BRASIL. Decreto nº 11.932, de 5 de março de 2024. Regulamenta o Bônus de Eficiência e Produtividade na Atividade Tributária e Aduaneira da Receita Federal. Presidência da República.
- BRASIL. Lei nº 12.855, de 2 de setembro de 2013. Institui a indenização devida a ocupante de cargo efetivo em exercício de atividade em locais estratégicos de fronteira. Presidência da República.
- SECRETARIA ESPECIAL DA RECEITA FEDERAL DO BRASIL. Portal Institucional da Receita Federal do Brasil. Ministério da Fazenda.