A carreira de Auditor do TCU (Auditor Federal de Controle Externo do Tribunal de Contas da União) representa um dos ápices da administração pública brasileira. Com remuneração inicial superior a R$ 23 mil mensais, estabilidade assegurada pelo regime estatutário da Lei nº 8.112/1990 e atuação direta na fiscalização e proteção do patrimônio público nacional, o cargo atrai concurseiros de elite de todas as áreas de formação universitária.
Compreender a atuação real do Auditor do TCU exige ir além da simples leitura de tabelas remuneratórias em editais pretéritos. Trata-se de uma função de envergadura constitucional, fundamentada expressamente nos artigos 70 a 75 da Constituição Federal de 1988, que exige independência técnica, proficiência analítica em auditoria governamental e habilidade de instrução processual para examinar licitações vultosas, concessões de serviços públicos, obras de grande porte e políticas governamentais estruturantes.
Neste estudo institucional aprofundado, você descobrirá tudo sobre o cargo de Auditor do TCU: as atribuições cotidianas, a tabela salarial atualizada com gratificações e benefícios, os requisitos de investidura, o funcionamento das provas objetivas e discursivas, a elaboração da indispensável peça de natureza técnica e um plano tático de estudos focado no ecossistema do Certou.
1. O Que Faz um Auditor do TCU: Atribuições e Atuação Prática
Muitos candidatos costumam confundir a função de controle externo exercida pelo Tribunal de Contas da União com a atividade fiscalizatória tributária da Receita Federal do Brasil. Embora ambas pertençam ao seleto grupo de carreiras típicas de Estado, a missão precípua do Auditor do TCU não é arrecadar tributos ou cobrar declarações de imposto de renda, mas sim fiscalizar a legalidade, a legitimidade e a economicidade de como os recursos públicos são arrecadados, geridos e despendidos pelos gestores públicos.
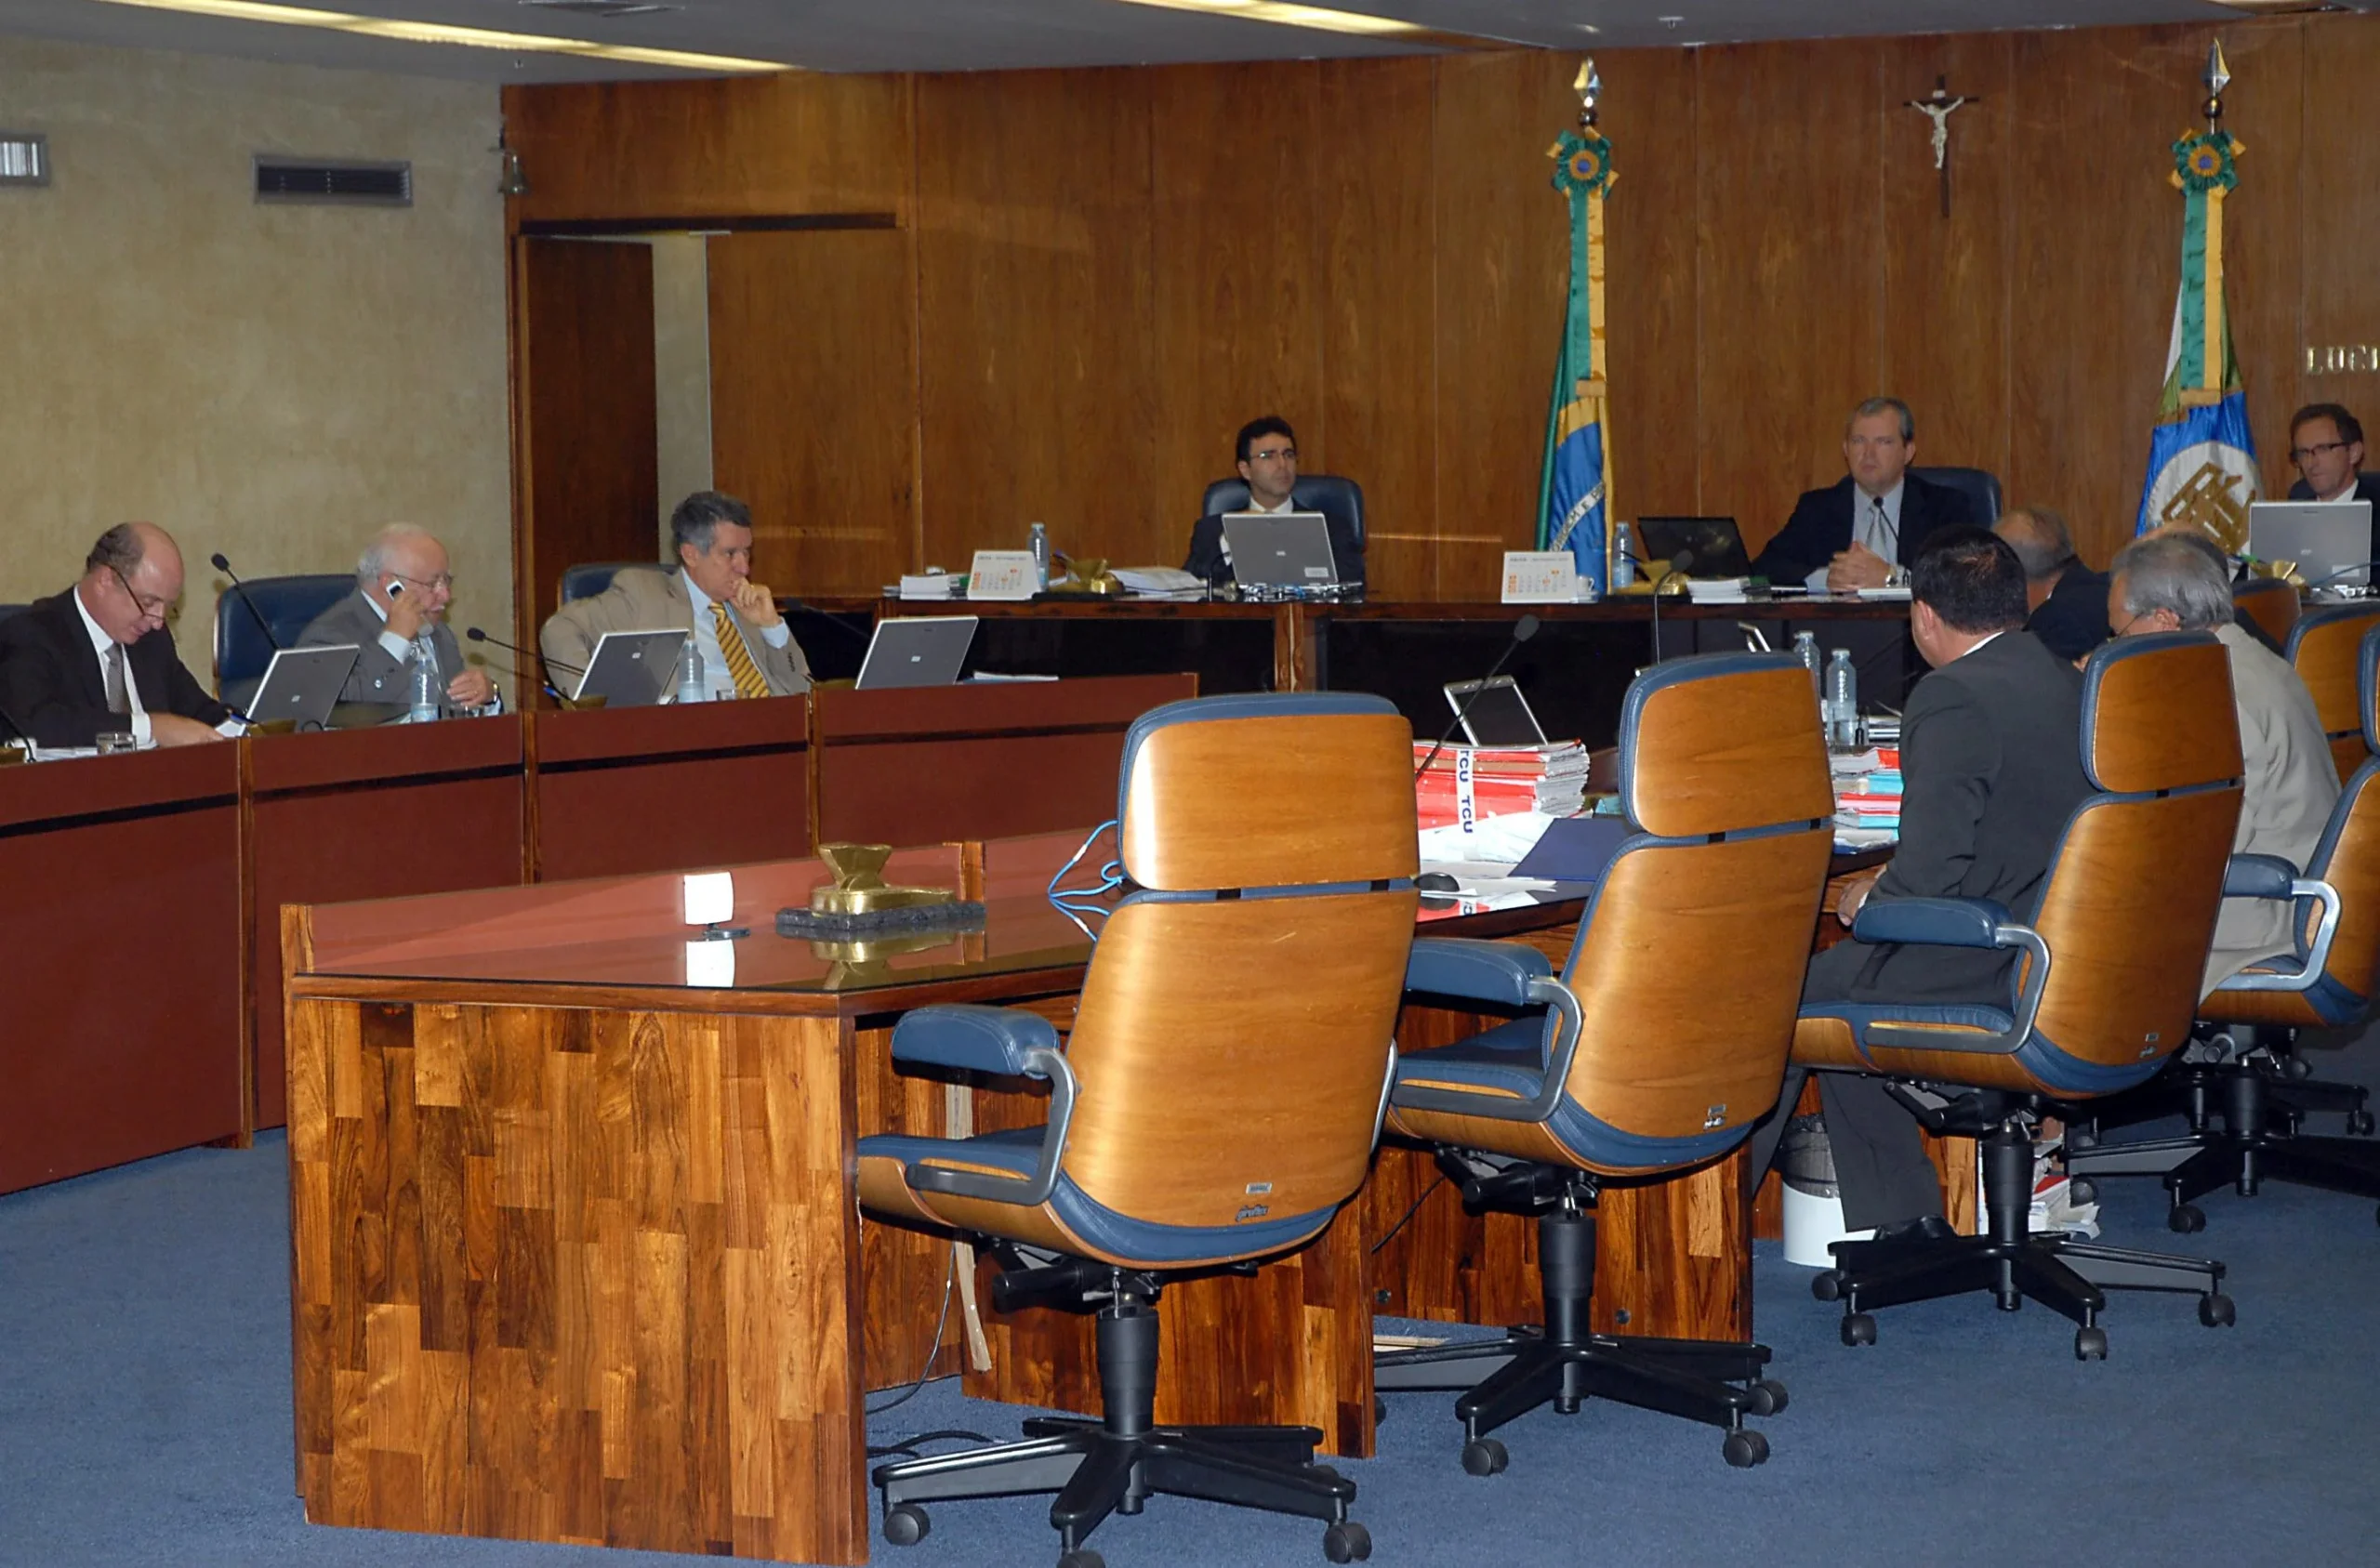
Na rotina funcional, o Auditor Federal de Controle Externo planeja, coordena e executa fiscalizações em todos os órgãos integrantes dos três Poderes da União (Executivo, Legislativo e Judiciário), bem como em autarquias, fundações públicas federais, empresas estatais e quaisquer entidades privadas que recebam repasses de verbas públicas federais. As ações fiscalizatórias desdobram-se em quatro eixos fundamentais:
- Auditorias de Conformidade: Verificação estrita da observância aos diplomas legais, avaliando procedimentos licitatórios sob a Nova Lei de Licitações (Lei nº 14.133/2021), termos aditivos de contratos de engenharia e repasses voluntários com base na Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000);
- Auditorias Operacionais: Avaliação independente e objetiva da eficiência, eficácia e efetividade de programas governamentais estratégicos (como sistemas de transporte, programas nacionais de saúde e investimentos em ciência e tecnologia), propondo recomendações formais para aperfeiçoar a governança pública;
- Instrução de Tomadas de Contas Especiais (TCE): Condução de apurações minuciosas instauradas para identificar dano comprovado ao erário, quantificar o débito financeiro e apontar a responsabilidade individual dos administradores que deram causa ao prejuízo;
- Pareceres sobre Contas de Governo e Contas de Gestão: Elaboração de subsídios técnicos fundamentados para o parecer prévio do tribunal sobre as contas anuais prestadas pelo Presidente da República e o julgamento das contas dos ordenadores de despesas federais.
Eficácia de Título Executivo Judicial
As deliberações do TCU das quais resulte imputação de débito ou aplicação de multa possuem eficácia formal de título executivo extrajudicial (art. 71, § 3º da CF/88). Dessa forma, as análises elaboradas pelo Auditor do TCU instruem acórdãos que permitem a cobrança judicial direta pela Advocacia-Geral da União, além de embasar a indisponibilidade cautelar de bens e a inabilitação para o exercício de cargo público.
2. Especialidades e Áreas de Atuação do Auditor Federal
A estrutura operacional do TCU é composta por Secretarias de Controle Externo especializadas tematicamente (como SecexSaúde, SecexEducação, SecexDefesa e SecexInfraestrutura), sob coordenação geral de secretarias executivas. Nos concursos para Auditor do TCU, as vagas costumam ser distribuídas em duas vertentes primordiais:
- Área de Controle Externo Geral: Representa o maior contingente funcional do órgão. O auditor atua na instrução de processos, formulação de pareceres e realização de auditorias nos eixos de orçamento, finanças, compras governamentais, obras públicas e políticas regulatórias. Candidatos formados em qualquer curso superior reconhecido pelo MEC estão habilitados para esta área;
- Área de Tecnologia da Informação (TI): Especialidade com crescimento expressivo de relevância nos últimos anos. Os auditores de TI atuam na governança de tecnologia do Estado brasileiro, na proteção de infraestruturas críticas e na criação de robôs de fiscalização massiva orientados por inteligência artificial e ciência de dados.
Atualmente, o TCU desenvolve e opera ferramentas tecnológicas de auditoria contínua de repercussão internacional, como a plataforma ALICE (Análise de Licitações e Editais), o robô Sofia e a base de cruzamento de dados LabContas, o que exige que mesmo os auditores da área geral dominem conceitos básicos de consultas em banco de dados e auditoria orientada a evidências digitais.
3. Salário do Auditor do TCU: Tabela Remuneratória e Vencimentos em 2026
A remuneração concedida ao Auditor do TCU figura no topo das tabelas do serviço público civil brasileiro. A estrutura remuneratória é composta pelo Vencimento Básico somado à Gratificação de Desempenho do Controle Externo (GDCE), com reajustes escalonados estabelecidos por leis federais que reestruturaram os quadros funcionais do Poder Legislativo e órgãos de apoio.
No início de carreira (Classe A, Padrão 1), o auditor ingressa com remuneração bruta total que ultrapassa os R$ 23.900,00 mensais, alcançando mais de R$ 35.000,00 no topo da carreira (Classe Especial, Padrão 3). As progressões funcionais acontecem anualmente mediante avaliações formais de desempenho individual e participação em programas de pós-graduação e aperfeiçoamento promovidos pelo Instituto Serzedello Corrêa (ISC), a prestigiada escola de governo do TCU:
| Classe e Padrão Funcional | Vencimento Básico | Gratificação (GDCE) | Remuneração Bruta Total | Estimativa Líquida Aproximada |
|---|---|---|---|---|
| Classe A – Padrão 1 (Inicial) | R$ 10.450,00 | R$ 13.500,00 | R$ 23.950,00 | R$ 17.500,00 a R$ 18.300,00 |
| Classe A – Padrão 3 | R$ 11.200,00 | R$ 14.300,00 | R$ 25.500,00 | R$ 18.700,00 a R$ 19.500,00 |
| Classe B – Padrão 1 | R$ 12.100,00 | R$ 15.400,00 | R$ 27.500,00 | R$ 20.100,00 a R$ 21.000,00 |
| Classe B – Padrão 3 | R$ 13.300,00 | R$ 16.700,00 | R$ 30.000,00 | R$ 21.900,00 a R$ 22.800,00 |
| Classe Especial – Padrão 3 (Final) | R$ 15.450,00 | R$ 19.800,00 | R$ 35.250,00 | R$ 25.500,00 a R$ 26.800,00 |
Ao contracheque regular somam-se benefícios assistenciais e indenizatórios expressivos:
- Auxílio-Alimentação: Fixado em cerca de R$ 1.393,10 mensais, creditado em folha sem incidência de imposto de renda;
- Assistência Pré-Escolar: Benefício de aproximadamente R$ 1.000,00 por dependente com idade até 5 anos;
- Programa de Saúde Próprio (TCU Saúde): Sistema de autogestão assistencial considerado uma das coberturas médicas e odontológicas mais completas do funcionalismo público federal;
- Adicionais de Função e Chefia (FC e CJ): Valores concedidos para auditores designados para liderança de equipes de auditoria, assessoramento de gabinetes de ministros e coordenação de secretarias.
4. Requisitos para Investidura no Cargo
Muitos concurseiros acreditam erroneamente que o cargo de Auditor do TCU exige graduação obrigatória em Direito, Economia ou Contabilidade. Em regra geral, os editais para a Área Geral exigem exclusivamente diploma de graduação de nível superior em qualquer área do conhecimento humano, emitido por instituição de ensino reconhecida pelo MEC.
Os critérios legais indispensáveis para investidura e exercício compreendem:
- Formação de Nível Superior: Diploma de término de curso de graduação (bacharelado, licenciatura ou tecnólogo reconhecido pelo MEC) em qualquer especialidade para a área geral, ou formação na área de exatas/tecnologia para vagas temáticas de TI;
- Nacionalidade: Ser brasileiro nato ou naturalizado, ou cidadão português com direitos civis e políticos equiparados nos termos da legislação;
- Idade e Obrigações Civis: Ter completado no mínimo 18 anos na data da posse e estar em dia com as obrigações eleitorais e militares (esta para candidatos do sexo masculino);
- Aptidão Laboral: Inspeção médica oficial comprovando plena higidez física e mental, inexistindo qualquer modalidade de Teste de Aptidão Física (TAF) para o cargo;
- Reputação Ilibada e Investigação Social: Ausência de registros criminais e incompatibilidades deontológicas apuradas na fase de comprovação de requisitos.
Incompatibilidades Legais: O exercício do cargo de auditor de controle externo é incompatível com o exercício da advocacia (art. 28 do Estatuto da OAB) e com a gerência ou administração de sociedades empresárias privadas.
5. Lotação, Representações Regionais e Teletrabalho
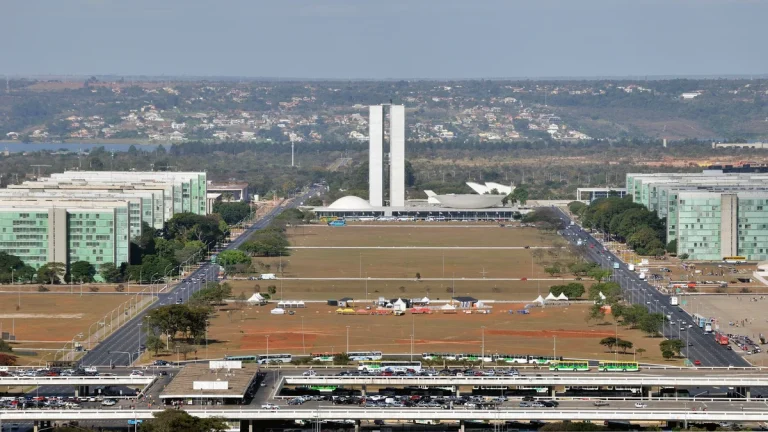
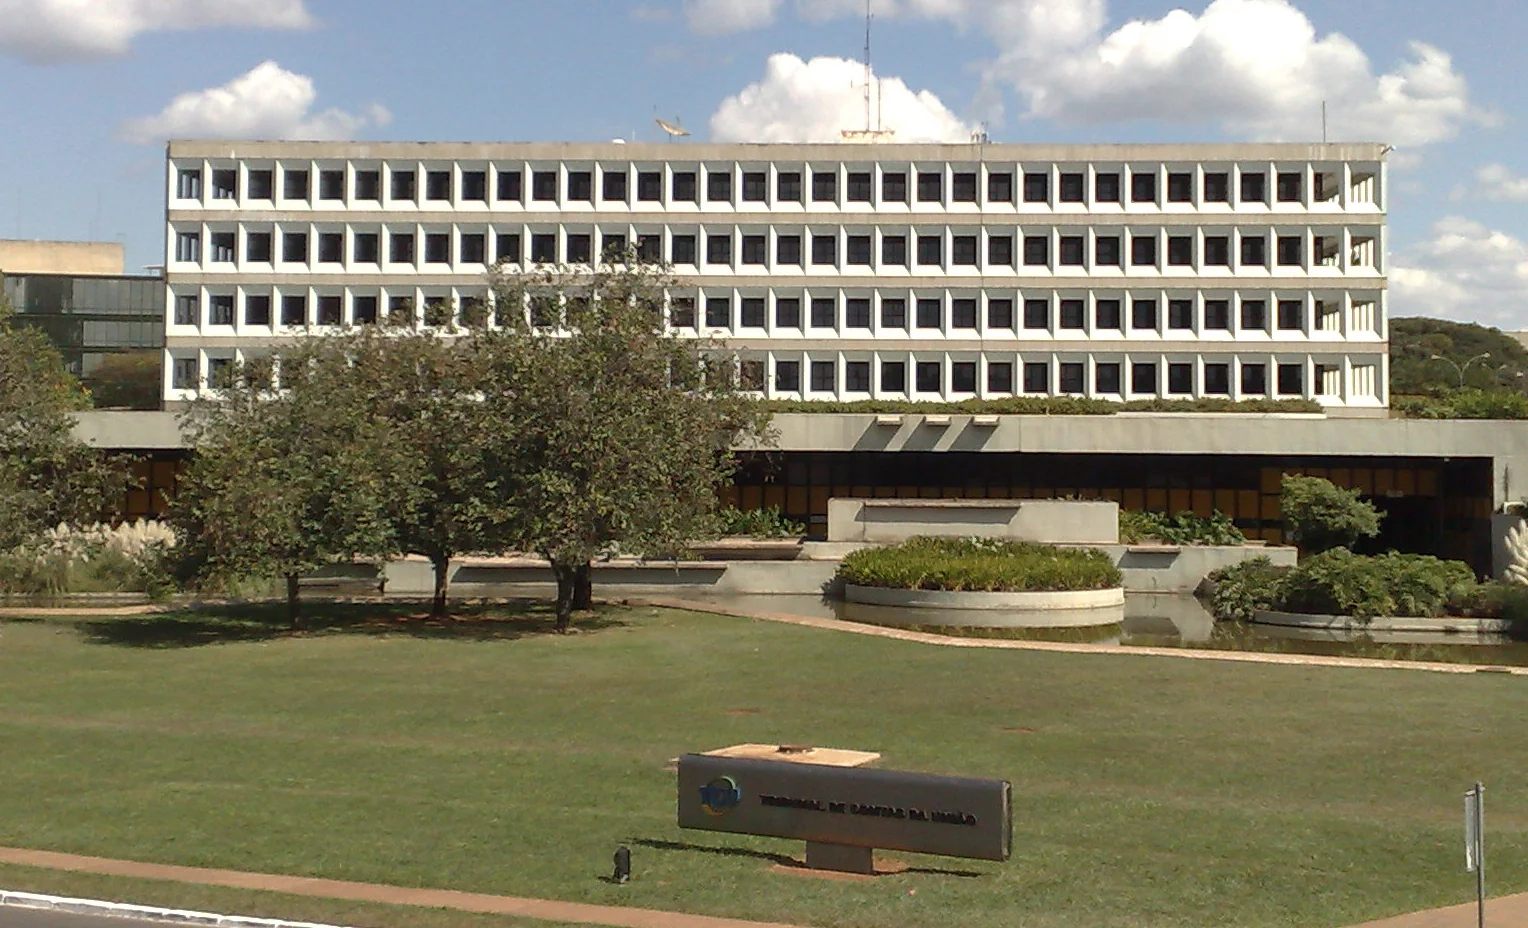
A sede administrativa e jurisdicional do tribunal localiza-se na Praça dos Três Poderes e Esplanada dos Ministérios, em Brasília (DF). Por essa razão, a quase totalidade das vagas imediatas dos concursos públicos é alocada nas secretarias sediadas na capital federal.
Contudo, o TCU possui Representações Regionais em todas as capitais das 26 unidades federativas da federação. Novos empossados cumprem período de ambientação em Brasília e, por meio de concursos internos periódicos de remoção, podem solicitar transferência para as representações de seus estados de origem. Além disso, o tribunal é vanguarda absoluta no Programa de Gestão e Desempenho (PGD), permitindo que grande parte do quadro atue em regime de teletrabalho total ou híbrido, cumprindo metas institucionais de produtividade com ampla autonomia de horário e localização.
6. Arquitetura das Provas: Fases Objetiva e Discursiva
O certame para Auditor do TCU é universalmente reconhecido como uma das provas mais desafiadoras do país. Tradicionalmente organizado pelo Cebraspe ou pela Fundação Getulio Vargas (FGV), o concurso divide-se em três etapas rigorosas:
A) Prova Objetiva
Compreende Conhecimentos Básicos (P1) e Conhecimentos Específicos (P2), somando de 100 questões de múltipla escolha com 5 alternativas (modelo FGV) ou 200 itens para julgamento de Certo/Errado (modelo Cebraspe, onde uma resposta incorreta anula uma correta). O tempo de prova costuma ser dividido em dois turnos de 4 horas cada em um domingo inteiro.
B) Prova Discursiva (O Verdadeiro Filtro)
A etapa discursiva é responsável pela maior reclassificação de posições no concurso do TCU. Compõe-se de:
- 2 a 3 Questões Dissertativas: Focadas em Direito Administrativo, AFO, Controle Externo e Auditoria Governamental, exigindo fundamentação legal e jurisprudencial em 20 a 30 linhas;
- 1 Peça de Natureza Técnica (até 50 ou 60 linhas): Elaboração de um relatório de auditoria, parecer técnico ou instrução de processo de Tomada de Contas Especial, acompanhado obrigatoriamente de propostas de deliberação.
C) Curso de Formação de Controle Externo
Ministrado pelo Instituto Serzedello Corrêa em Brasília, com duração média de 120 a 160 horas. Trata-se de etapa de caráter eliminatório, onde os aprovados recebem bolsa remuneratória de 50% do vencimento inicial para cobrir suas despesas na capital federal.
7. A Estrutura da Peça de Natureza Técnica: Matriz de Achados
Para obter pontuação máxima na prova discursiva de Auditor do TCU, o candidato precisa dominar o esqueleto padrão das fiscalizações do tribunal, estruturado na Matriz de Planejamento e Matriz de Achados:
| Elemento do Achado | Conceito Técnico Exigido | Aplicação Prática no Texto da Prova |
|---|---|---|
| Situação Encontrada (Condição) | O fato empírico observado pelo auditor durante a fiscalização. | Relatar com precisão o que foi identificado na documentação contratual ou na obra fiscalizada. |
| Critério de Auditoria | A norma, lei ou jurisprudência que estabelece o padrão ideal. | Citar os artigos da Lei nº 14.133/2021, da LRF ou os acórdãos paradigmáticos do Plenário do TCU violados. |
| Causa | O fator que originou o desvio ou irregularidade. | Apontar omissão da fiscalização, ausência de projeto executivo ou falha nos controles internos do órgão. |
| Efeito (Dano ou Risco) | O impacto financeiro ou operacional concreto gerado ao erário. | Quantificar o superfaturamento apurado, o sobrepreço ou o atraso na entrega do bem público à sociedade. |
| Proposta de Encaminhamento | A providência formal a ser adotada pelos ministros do TCU. | Formular com rigor: Citação dos responsáveis solidários, determinação de anulação do certame ou audiência prévia. |
B) As Espécies de Julgamento de Contas pelo TCU (Art. 16 da Lei nº 8.443/1992)
O auditor deve dominar com precisão a classificação técnica que o tribunal confere às contas dos gestores examinadas:
- Contas Regulares (Art. 16, I): Quando expressarem, de forma clara e objetiva, a exatidão dos demonstrativos contábeis, a legalidade, a legitimidade e a economicidade dos atos de gestão dos responsáveis, conferindo-lhes quitação plena;
- Contas Regulares com Ressalva (Art. 16, II): Quando evidenciarem impropriedade ou qualquer outra falta de natureza formal de que não resulte dano ao erário. O tribunal confere quitação aos responsáveis e determina a adoção de medidas corretivas para evitar reincidências;
- Contas Irregulares (Art. 16, III): Hipótese gravosa decorrente de omissão no dever de prestar contas, dano ao erário por ato de gestão ilegítimo ou antieconômico, infração grave à norma legal ou regulamentar, ou desfalque/desvio de dinheiros públicos. Gera condenação em débito, aplicação de multa e remessa dos autos ao Ministério Público Federal para as providências penais e cíveis pertinentes;
- Contas Iliquidáveis (Art. 20): Quando caso fortuito ou força maior, comprovadamente alheio à vontade do responsável, tornar materialmente impossível o julgamento de mérito. O tribunal ordena o trancamento das contas e o arquivamento do processo.
C) As Sanções e Medidas Cautelares Aplicáveis pelo Tribunal
A Lei Orgânica do TCU outorga ao órgão instrumentos sancionatórios contundentes que devem ser articulados com rigor na instrução processual formulada pelo auditor:
- Multa por Dano ao Erário (Art. 57 da LOTCU): Multa de até 100% do valor atualizado do dano causado aos cofres públicos;
- Multa por Infração Grave à Norma (Art. 58 da LOTCU): Aplicada a atos praticados com grave infração a norma legal ou regulamentar, ou por obstrução a inspeções do tribunal, mesmo que não tenha ocorrido prejuízo financeiro direto apurado;
- Declaração de Inidoneidade para Licitar (Art. 46): Impede a empresa fraudadora de participar de licitações no âmbito da administração pública federal por até 5 anos;
- Inabilitação para Exercício de Cargo em Comissão (Art. 60): Penalidade aplicada ao administrador desonesto que o inabilita para o exercício de cargo em comissão ou função de confiança no poder público por período de 5 a 8 anos;
- Medidas Cautelares (Art. 276 do RITCU): Em situações de urgência e fundado receio de lesão grave ao erário, o relator ou o plenário pode determinar cautelarmente a suspensão do procedimento licitatório ou a retenção de pagamentos contratuais sem prévia oitiva da parte (inaudita altera parte).
8. Questões Reais Comentadas de Controle Externo
Para fixar os pontos mais exigidos pelas bancas examinadoras nos certames do TCU, acompanhe a resolução comentada de duas questões clássicas:
Questão 1 (Cebraspe – Tribunal de Contas da União / Auditor Federal)
Enunciado: “Em processo de tomada de contas especial, o Tribunal de Contas da União julgou irregulares as contas de determinado gestor público federal, condenando-o ao ressarcimento de valores e aplicando-lhe multa proporcional ao dano. Nessa situação hipotética, para a execução do título judicial contra o gestor inadimplente, é indispensável que o processo seja previamente submetido ao crivo homologatório do Poder Judiciário.”
Gabarito Oficial: ERRADO.
Fundamentação Jurídica: Conforme estabelece expressamente o art. 71, § 3º da Constituição Federal de 1988 e o art. 24 da Lei Orgânica do TCU (Lei nº 8.443/1992), a decisão do tribunal de que resulte imputação de débito ou penalidade pecuniária possui eficácia plena de título executivo extrajudicial. Ela não depende de homologação prévia pelo Poder Judiciário para ser executada; caso o responsável não pague no prazo legal, a dívida é remetida à Procuradoria-Geral da União (AGU) para execução direta de título judicial perante a Justiça Federal.
Questão 2 (FGV – Analista de Controle Externo / Auditoria Governamental)
Assertiva: “No âmbito da auditoria operacional executada pelo tribunal de contas, o conceito de economicidade restringe-se exclusivamente à aquisição de bens pelo menor custo monetário absoluto, independentemente dos padrões de qualidade ou desempenho exigidos para o serviço.”
Gabarito Oficial: ERRADO.
Fundamentação Técnica: Conforme as Normas de Auditoria Governamental (NAGs) e as diretrizes internacionais da INTOSAI (ISSAI 3000), o princípio da economicidade envolve a minimização dos custos dos recursos empregados na consecução de uma atividade, mas sempre preservando a qualidade apropriada dos insumos. Comprar itens inutilizáveis pelo menor preço nominal viola diretamente a economicidade, a eficiência e a eficácia da gestão pública.
9. Ciclo Tático de Preparação para o Topo do Controle
Alcançar a aprovação para Auditor do TCU exige estudo ativo de longo prazo. A matriz recomendada pelos aprovados organiza-se em três etapas de consolidação:
- Núcleo Tronco Inicial: Direito Constitucional, Direito Administrativo, Controle Externo (Lei Orgânica e RI/TCU), Contabilidade Geral e Administração Financeira e Orçamentária (AFO);
- Aprofundamento Avançado: Auditoria Governamental (Normas NBASP/ISSAI), Contabilidade Pública (MCASP), Direito Financeiro e Análise das Demonstrações Contábeis;
- Lapidação Reta Final: Resolução diária de 80 a 100 questões comentadas no sistema de questões do Certou, estudo quinzenal de jurisprudência dos Acórdãos do Plenário e elaboração semanal de pelo menos uma peça de natureza técnica com correção analítica.
10. Acelere Sua Preparação para o TCU no Certou
A conquista de uma vaga de topo na carreira de controle externo depende da precisão com que você treina o padrão de resposta das bancas examinadoras mais rigorosas do país:
- Filtros Direcionados para Carreiras de Controle: Resolva milhares de questões de provas anteriores do TCU, CGU e TCEs estaduais filtradas por disciplina e assunto específico;
- Comentários Analíticos de Professores: Compreenda os fundamentos legais, as normas da INTOSAI e os enunciados de súmulas que justificam cada alternativa correta e cada distrator de prova;
- Simulados Cronometrados com Painel de Retenção: Treine o gerenciamento de tempo sob condições idênticas às do dia da prova oficial, monitorando sua evolução percentual por matéria.
Prepare-se para o TCU com o Banco de Questões do Certou
O concurso do Tribunal de Contas da União exige resolução massiva de questões comentadas, domínio de auditoria governamental e treino de redação técnica.
No Certou, você resolve questões de controle externo comentadas alternativa por alternativa, treina com simulados e acompanha seu progresso estatístico para alcançar a pontuação de topo.
Referências e Fontes Oficiais Consultadas
- BRASIL. Constituição da República Federativa do Brasil de 1988. Brasília, DF: Presidência da República, 1988 (Artigos 70 a 75).
- BRASIL. Lei nº 8.112, de 11 de dezembro de 1990. Dispõe sobre o Regime Jurídico dos Servidores Públicos Civis da União. Brasília, DF: Presidência da República, 1990.
- BRASIL. Lei nº 8.443, de 16 de julho de 1992. Lei Orgânica do Tribunal de Contas da União. Brasília, DF: Presidência da República, 1992.
- BRASIL. Lei nº 14.133, de 1º de abril de 2021. Lei de Licitações e Contratos Administrativos. Brasília, DF: Presidência da República, 2021.
- BRASIL. Lei Complementar nº 101, de 4 de maio de 2000. Lei de Responsabilidade Fiscal. Brasília, DF: Presidência da República, 2000.
- TRIBUNAL DE CONTAS DA UNIÃO (TCU). Regimento Interno do Tribunal de Contas da União (RITCU). Resolução TCU nº 246/2011 e atualizações. Brasília, DF: TCU, 2024.
- TRIBUNAL DE CONTAS DA UNIÃO (TCU). Manuais de Auditoria Operacional e de Conformidade do TCU. Brasília, DF: ISC/TCU, 2023.
- ORGANIZAÇÃO INTERNACIONAL DAS ENTIDADES FISCALIZADORAS SUPERIORES (INTOSAI). Normas Profissionais da INTOSAI (ISSAI 100, 300, 400 e 3000). Viena: INTOSAI, 2019.