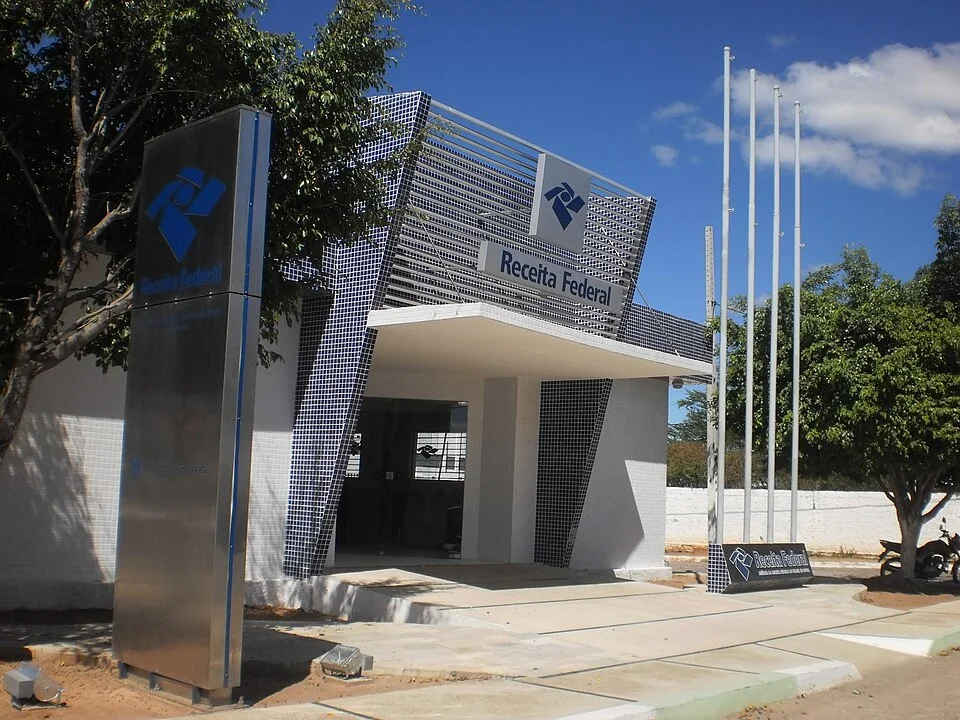
A Receita Federal Inicia Contratação de Banca para Novo Concurso após autorização ministerial e avanço nos estudos técnicos preliminares de dimensionamento de pessoal, deflagrando oficialmente os preparativos para uma das seleções mais aguardadas e estratégicas da administração pública da União. O Ministério da Gestão e da Inovação em Serviços Públicos (MGI), em articulação direta com a cúpula da Secretaria Especial da Receita Federal do Brasil (RFB), formalizou os atos administrativos preliminares para a composição da comissão organizadora responsável por redigir o Termo de Referência e definir a instituição responsável pela aplicação das provas em âmbito nacional.
Com uma defasagem histórica acumulada de servidores decorrente de aposentadorias em massa após a Emenda Constitucional nº 103/2019 e a ampliação contínua das atribuições fiscalizatórias aduaneiras e tributárias, a realização de um novo concurso público tornou-se prioridade institucional para a sustentabilidade da arrecadação federal e a soberania das fronteiras brasileiras. Para quem almeja as prestigiadas carreiras de Auditor-Fiscal e Analista-Tributário, este momento marca a transição de um planejamento de longo prazo para uma fase decisiva de estudo técnico focado no perfil das bancas examinadoras mais cotadas do país.
Trâmite Administrativo e Próximos Passos
O processo de contratação da banca examinadora segue os ritos estritos da Lei Federal nº 14.133/2021. A equipe técnica da Receita Federal finaliza a elaboração do Projeto Básico com a definição do quantitativo de vagas, estrutura de etapas, formato das provas discursivas e logística de aplicação em todas as 26 capitais e no Distrito Federal, abrindo caminho para a assinatura do contrato com a organizadora.
O Procedimento Legal de Escolha da Banca: Pregão vs. Dispensa de Licitação
A contratação de instituições para a realização de concursos públicos de grande porte no âmbito do Poder Executivo Federal é disciplinada de forma rigorosa pelo Decreto nº 9.739/2019 e pela Nova Lei de Licitações e Contratos Administrativos (Lei nº 14.133/2021). No contexto da Receita Federal, o modelo habitualmente adotado repousa sobre a hipótese de dispensa de licitação com fundamento no artigo 75, inciso XV, da referida lei, que autoriza a contratação direta de instituição brasileira incumbida regimental ou estatutariamente da pesquisa, do ensino ou do desenvolvimento institucional, desde que detenha inquestionável reputação ético-profissional e não persiga fins lucrativos.
Historicamente, o concurso da Receita Federal era organizado com exclusividade pela Escola de Administração Fazendária (ESAF), órgão integrante da própria estrutura do Ministério da Fazenda. No entanto, com a publicação do Decreto Federal nº 9.745/2019, as competências formativas da ESAF foram incorporadas pela Escola Nacional de Administração Pública (Enap) e o modelo de aplicação própria de provas foi extinto. A partir dessa transformação estrutural, o Fisco Federal passou a recorrer ao mercado especializado de bancas examinadoras civis, precedente consolidado no certame de 2022/2023, quando a Fundação Getulio Vargas (FGV) sagrou-se vencedora do processo seletivo institucional.
O procedimento de dispensa envolve o envio de convites formais e pedidos de proposta técnica e financeira para as principais bancas examinadoras do país. A comissão especial de servidores avalia critérios rígidos de capacidade operacional, histórico de segurança contra fraudes em certames nacionais, qualificação do corpo de pareceristas e valor global por candidato inscrito. Uma vez homologado o parecer técnico e chancelado pela Procuradoria-Geral da Fazenda Nacional (PGFN), o extrato de dispensa é publicado no Diário Oficial da União, momento que antecede em poucas semanas a assinatura formal do contrato e a subsequente liberação do edital normativo.
O Duelo de Gigantes: FGV, Cebraspe e FCC na Disputa do Termo de Referência
Três instituições despontam como fortes concorrentes para assumir a condução do próximo certame fazendário: a Fundação Getulio Vargas (FGV), o Centro Brasileiro de Pesquisa em Avaliação e Seleção e de Promoção de Eventos (Cebraspe) e a Fundação Carlos Chagas (FCC). Cada banca organizadora possui uma cultura avaliativa singular, características metodológicas marcantes e padrões de formulação de itens que alteram substancialmente a estratégia de preparação do candidato. Compreender antecipadamente a diferença de perfil de cobrança entre Cebraspe e FGV constitui um divisor de águas na preparação de alto rendimento.
Fundação Getulio Vargas (FGV): A Atual Detentora do Precedente
A FGV conduziu o concurso de 2022/2023 e possui a seu favor a familiaridade com as diretrizes e exigências técnicas da Receita Federal. O perfil de prova da FGV caracteriza-se por enunciados extensos, contextualizados e desgastantes no aspecto cognitivo. Em Língua Portuguesa, a banca adota uma linha textual filosófica, semântica e interpretativa de alta complexidade, frequentemente descolada da gramática normativa tradicional. Em matérias contábeis, a instituição explora a fundo os Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis (CPC), demandando a elaboração completa de demonstrações financeiras (DRE, DFC e Balanço Patrimonial) a partir de balancetes desajustados com inúmeros lançamentos de ajuste.
Cebraspe: Rigor Doutrinário e a Tradicional Penalização por Erro
Caso o órgão opte pelo Cebraspe, seja no modelo padrão de itens de Certo ou Errado (onde uma resposta em discordância com o gabarito anula uma resposta correta) ou no modelo de múltipla escolha tradicional com cinco alternativas, o padrão de exigência eleva-se no campo jurídico. O Cebraspe é amplamente reconhecido por cobrar com maestria a jurisprudência contemporânea dos Tribunais Superiores, incluindo Teses de Repercussão Geral do Supremo Tribunal Federal (STF) e Recursos Especiais Repetitivos do Superior Tribunal de Justiça (STJ) em matéria tributária e aduaneira. Além disso, as provas do Cebraspe para carreiras de auditoria destacam-se pela transversalidade temática e pela cobrança profunda de Tecnologia da Informação e Auditoria Governamental.
Fundação Carlos Chagas (FCC): A Tradição Impecável nos Fiscos Estaduais
A FCC acumula décadas de excelência na realização de concursos para Secretarias de Estado de Fazenda (Sefaz) em todo o território nacional. Seu perfil é pautado pela precisão literal da lei seca, cobrança minuciosa de prazos e alíquotas tributárias, aliada a enunciados objetivos que reduzem margens para anulação de questões por ambiguidades textuais. Em Contabilidade Avançada e Raciocínio Lógico-Quantitativo, a FCC costuma apresentar cálculos complexos que desafiam a gestão de tempo do candidato em sala de aula.
Dossiê Estatístico: Notas de Corte e Evolução Histórica dos Últimos Certames
O patamar de desempenho exigido para alcançar a classificação nas vagas imediatas e no cadastro de reserva da Receita Federal varia em função da banca aplicadora e da presença de cláusulas restritivas de desempenho mínimo por matéria. Historicamente, os certames organizados pela antiga ESAF impunham o critério de aproveitamento mínimo individualizado de 40% em cada disciplina isolada, eliminando milhares de concorrentes com pontuações globais elevadas que zeravam ou pontuavam abaixo do corte em Raciocínio Lógico-Quantitativo ou Contabilidade.
No concurso mais recente organizado pela FGV, o critério de mínimos foi agrupado por blocos de matérias (Módulo de Conhecimentos Básicos e Módulo de Conhecimentos Específicos), o que elevou a concorrência e exigiu notas líquidas finais superiores a 70% dos pontos disputados, combinadas com uma pontuação expressiva nas questões discursivas avaliativas. A tabela a seguir consolida os parâmetros comparativos dos certames mais emblemáticos do órgão:
| Edição / Ano | Banca Organizadora | Cargo em Disputa | Vagas Iniciais | Nota de Corte Efetiva (%) | Total de Nomeados |
|---|---|---|---|---|---|
| 2009 | ESAF | Auditor-Fiscal | 450 | 63,5% | 700 servidores |
| 2012 | ESAF | Auditor-Fiscal | 252 | 68,2% | 315 servidores |
| 2012 | ESAF | Analista-Tributário | 750 | 64,0% | 1.487 servidores |
| 2014 | ESAF | Auditor-Fiscal | 272 | 67,8% | 544 servidores |
| 2022/2023 | FGV | Auditor-Fiscal | 230 | 74,5% | 460 servidores (CR) |
| 2022/2023 | FGV | Analista-Tributário | 469 | 76,2% | 938 servidores (CR) |
A análise empírica dos dados comprova que a nota de corte final é amplamente balizada pelo desempenho nas provas discursivas e no módulo específico de Legislação Aduaneira e Direito Tributário. A pontuação média necessária para a convocação para a segunda etapa do concurso gira em torno de 72% a 77% dos pontos válidos da prova objetiva, patamar que exige uma cobertura ampla de todo o programa programático com especialização em questões de alta complexidade.
Transparência Salarial Real: Do Vencimento Básico ao Contracheque Efetivo
Um dos maiores atrativos do Concurso Receita Federal reside na remuneração de ingresso e nas vantagens financeiras associadas ao desenvolvimento das atividades aduaneiras e tributárias. É essencial, contudo, distinguir o vencimento básico divulgado no edital de abertura da remuneração líquida real creditada mensalmente nas contas bancárias dos auditores e analistas, após a incidência dos benefícios de lei e dos descontos tributários e previdenciários oficiais apurados no Portal da Transparência.
Estrutura Remuneratória do Auditor-Fiscal da Receita Federal
O Auditor-Fiscal ingressa na carreira na Classe A, Padrão I, com vencimento básico legal fixado em R$ 22.921,71. A essa quantia somam-se verbas indenizatórias e parcelas variáveis instituídas pelo ordenamento federal:
- Bônus de Eficiência e Produtividade na Atividade Tributária e Aduaneira: Criado pela Lei Federal nº 13.464/2017 e regulamentado em sua metodologia pelo Decreto Federal nº 11.972/2024, o bônus é pago mensalmente a servidores ativos de acordo com o atingimento de metas globais de arrecadação, eficiência de julgamento administrativo e combate à sonegação. No primeiro ano de atividade, o valor pago situa-se habitualmente entre R$ 3.000,00 e R$ 5.000,00 adicionais por mês, aumentando progressivamente ao longo do tempo de serviço.
- Auxílio-Alimentação: Fixado no valor de R$ 1.000,00 mensais com caráter indenizatório integral (isento de Imposto de Renda Retido na Fonte).
- Indenização de Localidade Estratégica (Adicional de Fronteira): Disciplinada pela Lei Federal nº 12.855/2013, concede o valor de R$ 91,00 líquidos por dia trabalhado a servidores lotados em postos de fronteira, inspetorias terrestres e alfândegas periféricas, totalizando um acréscimo de aproximadamente R$ 1.800,00 a R$ 2.000,00 mensais livres de qualquer tributação para quem inicia a trajetória profissional nessas localidades.
Somando-se os componentes regulares, a remuneração bruta inicial de um Auditor-Fiscal varia de R$ 26.921,71 a R$ 28.921,71 (podendo ultrapassar R$ 30.000,00 em lotações de fronteira). No topo da carreira (Classe Especial, Padrão III), os proventos brutos com bônus pleno superam a marca de R$ 35.000,00 mensais.
Estrutura Remuneratória do Analista-Tributário da Receita Federal
Para o cargo de Analista-Tributário, o vencimento básico inicial de ingresso na Classe A, Padrão I, é de R$ 13.076,72. Ao somar o Bônus de Eficiência proporcional (na faixa de R$ 1.800,00 a R$ 3.000,00 mensais na etapa inicial de estágio probatório) e o auxílio-alimentação de R$ 1.000,00, a remuneração bruta inicial de ingresso posiciona-se entre R$ 15.876,72 e R$ 17.076,72. No topo funcional da carreira, os vencimentos brutos ultrapassam R$ 22.500,00 mensais.
Descontos Obrigatórios e Remuneração Líquida no Portal da Transparência
Sobre a parcela remuneratória incidem as deduções legais obrigatórias: a contribuição previdenciária do Regime Próprio de Previdência Social da União (com alíquotas progressivas variando de 14% a 16,5% para quem optou pelo regime geral e adere à previdência complementar Funpresp) e o Imposto de Renda Retido na Fonte (alíquota efetiva média de 27,5% deduzidas as parcelas legais por dependente). Como resultado prático, a remuneração líquida inicial de um Auditor-Fiscal gira em torno de R$ 18.500,00 a R$ 21.000,00 líquidos na conta corrente, enquanto o Analista-Tributário recebe líquido entre R$ 11.500,00 e R$ 13.000,00, assegurando alto poder de compra e estabilidade econômica desde o primeiro mês de exercício.
Convocação do Cadastro de Reserva: Tradição Histórica de Aproveitamento
Um aspecto técnico indispensável para quem disputa certames fazendários é o comportamento do órgão quanto ao aproveitamento de candidatos aprovados além das vagas iniciais ofertadas no edital regulamentador. A regra ordinária prevista no artigo 28 do Decreto nº 9.739/2019 estabelece que o Ministério da Gestão pode autorizar a convocação de até 25% de candidatos adicionais sobre o número original de vagas durante o prazo de vigência do concurso.
No entanto, dada a essencialidade das funções arrecadatórias e o déficit crítico de pessoal que atinge delegacias e postos aduaneiros estratégicos, a Receita Federal possui histórico consolidado de solicitar autorizações extraordinárias da Presidência da República para nomeação de até 100% dos excedentes aprovados no Curso de Formação Profissional (CFP). No concurso de 2022/2023, todas as vagas imediatas foram preenchidas e o Ministério da Gestão autorizou a chamada de centenas de candidatos remanescentes da lista de espera, dobrando praticamente o contingente originalmente previsto, diretriz semelhante à observada em outras carreiras federais de alta complexidade.
O Impacto da Reforma Tributária nas Atribuições e no Futuro Edital
A promulgação da Emenda Constitucional nº 132/2023, que instituiu a Reforma Tributária sobre o consumo no Brasil, alterou radicalmente o cenário normativo e operacional da Secretaria Especial da Receita Federal. O novo desenho tributário unifica tributos federais históricos (PIS, Cofins e IPI) na Contribuição sobre Bens e Serviços (CBS) e introduz o Imposto Seletivo (IS), gerando uma demanda sem precedentes por servidores capacitados na modelagem digital e operacionalização do novo sistema.
Essa transformação estrutural impactará diretamente o conteúdo programático do próximo edital em três frentes principais:
- Direito Tributário Contemporâneo: A cobrança das regras de transição do regime atual para a CBS e a governança do split payment (recolhimento eletrônico imediato do imposto na liquidação financeira da operação) figurarão no centro das questões de prova.
- Fluência em Análise de Dados e Inteligência Artificial: O Fisco Federal opera atualmente com cruzamento de malhas digitais automatizadas (SPED, EFD-Reinf, Notas Fiscais Eletrônicas). As diretrizes da administração tributária moderna evidenciam que a banca examinadora exigirá domínio de consultas em banco de dados SQL, noções de modelagem preditiva e tratamento estatístico de dados volumosos.
- Direito Aduaneiro e Comércio Exterior: Com a crescente relevância do e-commerce internacional transfronteiriço e a implementação de programas de conformidade aduaneira (como o Remessa Conforme e o Operador Econômico Autorizado – OEA), a cobrança de regimes aduaneiros especiais, valoração aduaneira e combate a fraudes de subfaturamento ganhará peso preponderante nas etapas objetivas e discursivas.
Atenção ao Critério de Mínimos por Disciplina
Nos certames da Receita Federal, não basta atingir uma pontuação global de excelência. É praxe nos editais do órgão a fixação de notas mínimas eliminatórias em cada disciplina ou grupo de matérias. Negligenciar disciplinas como Contabilidade Avançada ou Raciocínio Lógico pode resultar em desclassificação sumária, mesmo que o candidato atinja 90% de aproveitamento nas disciplinas jurídicas.
Planejamento Estratégico de Estudos Pré-Edital
A fase de contratação de banca é o momento de maior produtividade para o concursando profissional. Entre a formalização da instituição organizadora e o dia da aplicação das provas transcorrem normalmente de 90 a 150 dias, período insuficiente para cobrir do zero as mais de 15 disciplinas que compõem a matriz programática de Auditor ou Analista. A preparação deve priorizar o chamado “núcleo duro” da área fiscal:
- Direito Tributário e Legislação Tributária Federal: Estudo técnico do Código Tributário Nacional (Lei nº 5.172/1966), princípios constitucionais tributários e regimes de apuração do IRPJ e da CSLL.
- Contabilidade Geral e Avançada: Leitura analítica dos Pronunciamentos Contábeis (CPC 00, CPC 01 de impairment, CPC 03 de DFC, CPC 16 de estoques e CPC 27 de ativo imobilizado), acompanhada de resolução exaustiva de baterias de questões da banca cotada.
- Legislação Aduaneira: Domínio do Decreto nº 6.759/2009 (Regulamento Aduaneiro), com atenção especial para jurisdição aduaneira, regimes especiais de drawback e penas de perdimento.
- Auditoria e Tecnologia da Informação: Para candidatos ao cargo de Auditor-Fiscal, a assimilação de normas de auditoria NBC TA e arquitetura de governança digital é fator de diferenciação nas primeiras colocações.
O concurseiro que antecipa o ritmo de estudos e calibra a resolução prática de questões antes da publicação oficial do edital constrói a base sólida necessária para transformar a oportunidade do novo certame fazendário em nomeação definitiva no Diário Oficial da União.
Leituras Recomendadas
Aprofunde seus conhecimentos sobre métodos de preparação e certames federais correlatos:
Referências Oficiais e Fontes Consultadas
A elaboração deste dossiê analítico fundamenta-se em atos normativos federais, documentos orçamentários oficiais e portais de transparência pública do Governo Federal:
- MINISTÉRIO DA FAZENDA. Secretaria Especial da Receita Federal do Brasil. Portal Institucional e Relatórios de Gestão Estratégica.
- IMPRENSA NACIONAL. Diário Oficial da União (DOU). Atos de autorização ministerial, dispensas de licitação e editais normativos.
- PORTAL DA TRANSPARÊNCIA DO GOVERNO FEDERAL. Consulta de Remuneração e Quadro Funcional de Servidores. Controladoria-Geral da União (CGU).
- BRASIL. Lei nº 8.112, de 11 de dezembro de 1990. Regime Jurídico Único dos Servidores Públicos Civis da União.
- BRASIL. Lei nº 13.464, de 10 de julho de 2017. Instituição do Bônus de Eficiência e Produtividade na Atividade Tributária e Aduaneira.
- BRASIL. Decreto nº 11.972, de 2 de abril de 2024. Regulamentação do Bônus de Eficiência na Receita Federal.
- BRASIL. Decreto nº 9.739, de 28 de março de 2019. Normas sobre concursos públicos no âmbito da administração pública federal.
- BRASIL. Lei nº 14.133, de 1º de abril de 2021. Lei de Licitações e Contratos Administrativos.