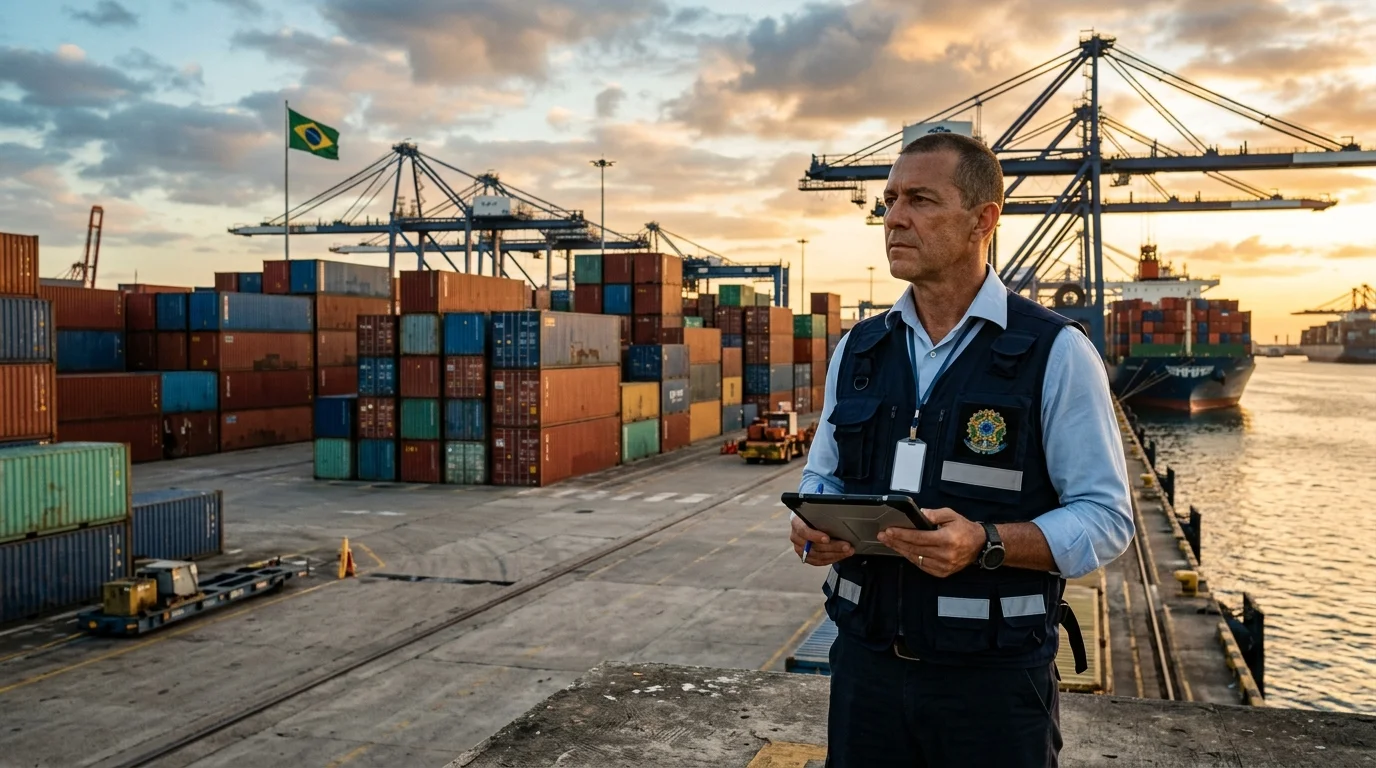
O concurso receita federal 2026 desponta como um dos certames mais aguardados e estratégicos de toda a administração pública da União. Responsável privativa pela administração tributária e aduaneira, combate à sonegação fiscal, cobrança da dívida ativa e controle soberano das fronteiras terrestres, portos marítimos e aeroportos internacionais, a Receita Federal do Brasil (RFB) enfrenta um déficit funcional histórico em seus quadros de servidores efetivos. Com remunerações iniciais que ultrapassam R$ 24 mil para Auditor-Fiscal e R$ 13,8 mil para Analista-Tributário, acrescidas do Bônus de Eficiência regulamentado, a seleção atrai candidatos de alto rendimento de todo o território nacional.
Para quem planeja disputar uma vaga no concurso receita federal 2026, a preparação não pode ser adiada até a publicação do edital no Diário Oficial da União. A matriz de matérias da Receita Federal exige o domínio integrado de áreas densas como Direito Tributário, Legislação Aduaneira, Contabilidade Avançada, Auditoria e a disciplina de Fluência em Dados (Python, R e SQL), que se consolidou como o grande filtro divisor de águas dos certames fiscais modernos.
Neste estudo aprofundado, você confere o panorama completo do concurso receita federal 2026: o status oficial das tratativas junto ao Ministério da Gestão e da Inovação (MGI), o comparativo de atribuições entre Auditor e Analista, a tabela remuneratória atualizada com bônus e adicionais de fronteira, os impactos da Reforma Tributária (EC 132/2023), questões comentadas da banca FGV e um plano tático de estudos com a plataforma do Certou.
1. Panorama Institucional: Déficit de Pessoal e Pressão por Novo Edital
O quadro de pessoal da Secretaria Especial da Receita Federal do Brasil opera sob pressão crítica há anos. A expressiva defasagem no efetivo decorre de centenas de aposentadorias anuais de auditores e analistas que não foram plenamente repostas pelas convocações dos certames anteriores. Essa escassez impacta diretamente delegacias fiscais de grandes capitais, centros corporativos de atendimento e, com severidade especial, os postos de fiscalização aduaneira situados na faixa de fronteira do Brasil com países vizinhos.
Diante desse cenário, a administração da RFB e entidades sindicais representativas mantêm interlocução constante com o Ministério da Gestão e da Inovação em Serviços Públicos (MGI) para autorizar novos certames com maior frequência e menor intervalo de tempo entre as seleções, modelo adotado por outras forças de Estado como a Polícia Federal e a Polícia Rodoviária Federal:
| Parâmetro Institucional | Detalhamento Oficial RFB |
|---|---|
| Órgão Demandante | Secretaria Especial da Receita Federal do Brasil (Ministério da Fazenda) |
| Palavra-chave Foco | concurso receita federal 2026 |
| Cargos em Pauta | Auditor-Fiscal (AFRFB) e Analista-Tributário (ATRFB) |
| Requisito de Escolaridade | Nível Superior em qualquer área do conhecimento (reconhecido pelo MEC) |
| Remuneração Inicial Básica | R$ 24.253,36 (Auditor) e R$ 13.848,30 (Analista) + Bônus de Eficiência |
| Benefícios e Indenizações | Auxílio-alimentação de R$ 1.000,00 e Adicional de Fronteira (R$ 91,00/dia trabalhado) |
| Regime Jurídico | Estatutário Federal (Lei Federal nº 8.112/1990) com estabilidade em 3 anos |
| Bancas no Radar | Fundação Getulio Vargas (FGV) e Cebraspe |
2. Auditor-Fiscal vs. Analista-Tributário: Atribuições e Competências
Embora atuem de forma integrada nas delegacias, alfândegas e inspetorias da Receita Federal, os cargos de Auditor-Fiscal e Analista-Tributário possuem distinções normativas rígidas estabelecidas pela Lei nº 10.593/2002 e regulamentadas pelo Decreto nº 6.641/2008:
A) Auditor-Fiscal da Receita Federal do Brasil (AFRFB)
O Auditor-Fiscal é a autoridade tributária titular do poder privativo e indelegável de constituição do crédito tributário mediante lançamento fiscal. Suas competências incluem:
- Executar auditorias fiscais diretas na contabilidade de pessoas jurídicas e físicas, lavrando autos de infração e impondo penalidades legais;
- Proferir decisões terminativas em processos administrativos de lançamento de tributos e contribuições federais;
- Homologar ou glosar créditos tributários informados em declarações e pedidos de compensação fiscal;
- Supervisionar e autorizar o desembaraço aduaneiro de mercadorias no comércio exterior, avaliando fraudes em valoração aduaneira e classificação fiscal de produtos;
- Comandar operações especiais de combate ao contrabando, descaminho, tráfico de ilícitos e lavagem internacional de dinheiro, em articulação com a Polícia Federal e o COAF.
B) Analista-Tributário da Receita Federal do Brasil (ATRFB)
O Analista-Tributário desempenha atividades técnicas, administrativas e operacionais especializadas indispensáveis à sustentação das missões do órgão:
- Instrução técnica e exame probatório de processos de restituição, ressarcimento e compensação tributária (sistemas PER/DCOMP);
- Atendimento técnico e corporativo aos contribuintes nos centros de atendimento virtual (e-CAC) e delegacias regionais;
- Operação de scanners de inspeção por radiação eletromagnética e equipamentos de inspeção não intrusiva em portos, aeroportos e fronteiras terrestres;
- Fiscalização ostensiva de bagagens de passageiros em voos internacionais e conferência física de contêineres e cargas de exportação/importação;
- Participação ativa em barreiras policiais móveis e diligências de repressão ao contrabando em rotas clandestinas e rodovias federais.
3. Estrutura Remuneratória e o Bônus de Eficiência Regulamentado
A remuneração da Carreira Tributária da União figura entre as mais elevadas da administração pública federal. Além do vencimento básico fixado em lei, os servidores recebem o Bônus de Eficiência e Produtividade na Atividade Tributária e Aduaneira, instituído pela Lei nº 13.464/2017 e consolidado pelo Decreto nº 11.936/2024.
O bônus é variável e atrelado ao alcance de metas institucionais de eficiência, incremento da arrecadação espontânea e celeridade nos julgamentos administrativos do Conselho Administrativo de Recursos Fiscais (CARF). No topo da carreira, a soma do vencimento com o bônus ultrapassa R$ 34 mil mensais para auditores e R$ 20 mil para analistas:
| Classe e Padrão Funcional | Vencimento Básico – Auditor | Vencimento Básico – Analista | Bônus de Eficiência Médio |
|---|---|---|---|
| Classe A – Padrão I (Ingresso) | R$ 24.253,36 | R$ 13.848,30 | R$ 3.000,00 a R$ 5.000,00 (escalonado) |
| Classe A – Padrão III | R$ 25.730,43 | R$ 14.691,66 | R$ 3.000,00 a R$ 5.000,00 |
| Classe B – Padrão III | R$ 28.116,33 | R$ 16.053,97 | R$ 5.500,00 a R$ 7.500,00 |
| Classe C – Padrão III | R$ 30.723,49 | R$ 17.542,51 | R$ 7.500,00 a R$ 9.500,00 |
| Classe Especial – Final | R$ 34.020,40 | R$ 19.390,20 | R$ 10.000,00 a R$ 11.500,00 |
Ao pacote somam-se benefícios indenizatórios de alto impacto:
- Indenização de Fronteira (Lei nº 12.855/2013): Servidores lotados em cidades fronteiriças de difícil fixação (como Foz do Iguaçu, Guaíra, Corumbá, Pacaraima e Tabatinga) recebem R$ 91,00 por dia trabalhado, o que acrescenta cerca de R$ 2.000,00 líquidos mensais livres de imposto de renda;
- Auxílio-Alimentação: R$ 1.000,00 mensais creditados em pecúnia;
- Adicional de Insalubridade e Periculosidade: Aplicável a servidores com atuação direta em fiscalizações de risco químico em portos e zonas aduaneiras especiais.
4. A Reforma Tributária (EC 132/2023) e Seu Impacto no Edital
A promulgação da Emenda Constitucional nº 132/2023 transformou profundamente o sistema tributário nacional sobre o consumo, instituindo a Contribuição sobre Bens e Serviços (CBS) no âmbito da União e o Imposto sobre Bens e Serviços (IBS) no âmbito dos Estados e Municípios, além do Imposto Seletivo (IS).
Para os candidatos ao concurso receita federal 2026, essa modernização normativa exigirá atenção redobrada em Direito Tributário e Legislação Tributária Federal:
- O Período de Transição Tributária: As bancas examinadoras cobrarão com ênfase as regras de convivência transitória entre os tributos antigos (PIS, COFINS, IPI) e os novos tributos do modelo de IVA Dual (CBS e Imposto Seletivo);
- O Princípio do Destino e a Não Cumulatividade Plena: O candidato precisa dominar o mecanismo de creditamento financeiro integral e desoneração total de exportações e investimentos de capital;
- O Comitê Gestor do IBS e a Atuação Conjunta com a RFB: A interoperabilidade tecnológica entre as fazendas estaduais, municipais e a Receita Federal do Brasil para fiscalização eletrônica unificada.
5. O Núcleo Duro de Matérias e o Peso Decisivo da Fluência em Dados
O perfil dos concursos da Receita Federal evoluiu significativamente. O examinador não busca apenas quem memoriza conceitos doutrinários, mas quem demonstra proficiência na auditoria de dados eletrônicos e inteligência fiscal:
- Fluência em Dados (Ciência de Dados e Banco de Dados): Consultas SQL avançadas (JOINs, cláusulas de agrupamento, subconsultas, funções de janela), manipulação de dados em Python (Pandas e NumPy), detecção de anomalias por machine learning, agrupamento de padrões fiscais e noções de mineração de textos para identificar laranjas e notas fiscais inidôneas;
- Contabilidade Geral e Avançada: Foco absoluto nos Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis (CPC 00 R2, CPC 16 – Estoques, CPC 25 – Provisões, CPC 27 – Imobilizado, CPC 03 – Demonstração dos Fluxos de Caixa e CPC 26 – Demonstrações Contábeis);
- Contabilidade de Custos: Apuração pelo custeio por absorção, custeio variável, equivalente de produção e margem de contribuição em empresas industriais;
- Legislação Tributária Federal: Tributação das pessoas jurídicas pelo Lucro Real, Presumido e Arbitrado, adições e exclusões no Livro de Apuração do Lucro Real (LALUR), retenções na fonte de IRRF, CSLL, PIS e COFINS;
- Legislação Aduaneira: O Regulamento Aduaneiro (Decreto nº 6.759/2009), jurisdição aduaneira, regimes especiais (Admissão Temporária, Trânsito Aduaneiro, Drawback, Entreposto Aduaneiro) e infrações aduaneiras com cominação de pena de perdimento;
- Auditoria Fiscal Governamental: Planejamento da fiscalização, testes de observância e substantivos, circularização bancária, papéis de trabalho eletrônicos e técnicas de amostragem estatística para identificar subfaturamento.
6. A Prova Discursiva: Estrutura do Estudo de Caso e Parecer Técnico
A fase discursiva no concurso da Receita Federal responde pela maior reclassificação de posições entre os concorrentes. Para o cargo de Auditor-Fiscal, a banca avaliadora costuma formular dois estudos de caso interdisciplinares, exigindo a resolução fundamentada em 30 a 60 linhas de uma lide tributária ou aduaneira concreta:
- Cabeçalho e Identificação da Lide Fiscal: Delimitação precisa da matéria controvertida (como planejamento tributário abusivo, simulação societária ou interposição fraudulenta de terceiros na importação);
- Fundamentação Normativa em Cascata: Citação dos dispositivos constitucionais (Art. 145 a 150 da CF/88), seguida dos artigos de regência do Código Tributário Nacional (CTN), das leis ordinárias específicas e das instruções normativas da RFB aplicáveis;
- Jurisprudência Consolidada do CARF e Tribunais Superiores: Indicação da jurisprudência dominante pacificada na Câmara Superior de Recursos Fiscais (CSRF/CARF), nas Súmulas Vinculantes do STF e nos recursos especiais repetitivos do Superior Tribunal de Justiça;
- Desfecho Decisório Fundamentado: Manifestação explícita pela lavratura do auto de infração, pela manutenção ou cancelamento do crédito tributário, ou pela aplicação da pena de perdimento da mercadoria objeto de contrabando ou descaminho.
7. Cronograma Tático de Preparação em 24 Semanas: Da Base à Excelência
Para dominar o edital enciclopédico da Receita Federal, o candidato deve estruturar seu planejamento em quatro macrociclos modulares:
| Fase do Cronograma | Período Estimado | Disciplinas Foco e Metodologia Operacional |
|---|---|---|
| Módulo 1: Tronco Básico | Semanas 01 a 08 | Direito Constitucional, Direito Administrativo, Raciocínio Lógico e Contabilidade Geral Introdutória (30 a 40 questões comentadas por dia). |
| Módulo 2: Núcleo Fiscal | Semanas 09 a 16 | Direito Tributário completo, Contabilidade Avançada (CPCs), Legislação Aduaneira e Linguagem SQL (50 a 70 questões/dia). |
| Módulo 3: Especialização | Semanas 17 a 20 | Legislação Tributária Federal aplicada, Auditoria Fiscal, Economia e escrita semanal de duas peças discursivas cronometradas. |
| Módulo 4: Reta Final | Semanas 21 a 24 | Simulados gerais aos domingos reproduzindo os turnos oficiais da FGV, revisão de flashcards de prazos e varredura do caderno de erros. |
8. A Realidade do Teletrabalho e o PGD na Receita Federal
Um dos grandes atrativos modernos das carreiras da Receita Federal é a consolidação do Programa de Gestão e Desempenho (PGD). Servidores lotados em delegacias de fiscalização interna, julgamento de processos administrativos e atendimento digital e-CAC contam com ampla possibilidade de atuar em regime de teletrabalho total ou híbrido, cumprindo metas institucionais com autonomia de horário.
Mesmo servidores em início de carreira, após cumprirem o período inicial de treinamento e adaptação presencial na unidade de lotação, podem pleitear adesão aos planos setoriais de trabalho remoto, otimizando a qualidade de vida e a produtividade técnica.
9. Análise de Questões Comentadas da Banca FGV
Para calibrar sua resolução no padrão exigido pelas bancas mais renomadas de concursos fiscais, analisamos duas questões reais:
Questão 1 (FGV – Receita Federal / Auditor-Fiscal – Direito Tributário)
Enunciado: Determinada sociedade empresária domiciliada no Brasil importou insumos industriais procedentes do exterior. Desembarcadas as mercadorias no porto, a empresa requereu o desembaraço aduaneiro antes do recolhimento dos tributos incidentes. A autoridade fiscal da Receita Federal reteve a liberação dos bens até a efetiva comprovação do pagamento dos impostos devidos na importação. Nessa hipótese fática, a retenção dos bens:
A) É ilegal, pois configura sanção política vedada pela Súmula 323 do Supremo Tribunal Federal.
B) É legal e legítima, uma vez que o desembaraço aduaneiro na importação condiciona-se formalmente ao adimplemento das obrigações tributárias e aduaneiras pertinentes.
C) É abusiva, cabendo liberação imediata das mercadorias mediante simples termo de compromisso verbal.
D) Depende de autorização judicial prévia emitida pela Justiça Federal.
E) É lícita apenas se houver suspeita fundamentada de crime contra a ordem tributária.
Resolução Técnica: Gabarito: Alternativa B.
Fundamentação Jurídica: Conforme jurisprudência pacificada do Supremo Tribunal Federal e do Superior Tribunal de Justiça, a Súmula 323 do STF (que veda a apreensão de mercadorias como meio coercitivo para pagamento de tributos) não se aplica ao despacho aduaneiro de importação. No procedimento de importação, a comprovação do recolhimento dos tributos aduaneiros (Imposto de Importação, IPI, PIS/Cofins-Importação) é requisito legal prévio para a consumação do desembaraço aduaneiro (art. 571 do Regulamento Aduaneiro).
Questão 2 (FGV – Receita Federal / Analista-Tributário – Legislação Aduaneira)
Assertiva: “O regime aduaneiro especial de Drawback na modalidade suspensão acarreta a suspensão do pagamento de tributos incidentes sobre a importação de mercadoria para ser utilizada em processo de industrialização de produto a ser obrigatoriamente exportado.”
Gabarito Oficial: CERTO.
Fundamentação Legal: Nos termos do art. 383 do Regulamento Aduaneiro (Decreto nº 6.759/2009), o regime de Drawback suspensão desonera temporariamente os tributos aduaneiros na importação de insumos, sob o compromisso resolutivo de que as mercadorias industrializadas finais sejam integralmente exportadas no prazo regulamentar fixado.
10. O Curso de Formação Profissional (CFP) e a Lotação Inicial
A fase final do concurso para a Receita Federal consiste no Curso de Formação Profissional (CFP), de caráter eliminatório e classificatório, coordenado pela Escola Nacional de Administração Pública (Enap) em cooperação com a Diretoria da RFB.
O CFP possui regime integral de dedicação e carga horária aproximada de 160 a 240 horas-aula. Durante o período, os candidatos recebem bolsa correspondente a 50% da remuneração básica inicial. A matriz do curso abrange instrução de tiro institucional para o porte de arma de fogo em serviço, técnicas de abordagem tática veicular, deontologia e integridade funcional, auditoria contábil digital em sistemas internos e fiscalização aduaneira prática. A classificação final obtida ao término do curso define a ordem rígida de escolha das cidades e postos de lotação em todo o território nacional.
11. Perguntas Frequentes sobre o Concurso Receita Federal 2026 (FAQ)
Qualquer curso superior é válido para Auditor e Analista da Receita?
Sim. A legislação que estrutura a Carreira Tributária da União (Lei nº 10.593/2002) exige diploma de nível superior completo em qualquer área do conhecimento, emitido por instituição de ensino reconhecida pelo Ministério da Educação (MEC). São plenamente aceitos cursos de bacharelado, licenciatura e tecnólogos.
Auditor e Analista da Receita Federal possuem porte de arma de fogo?
Sim. Por força expressa do art. 6º da Lei Federal nº 10.826/2003 (Estatuto do Desarmamento), tanto os Auditores-Fiscais quanto os Analistas-Tributários têm direito ao porte de arma de fogo institucional em âmbito nacional, condicionado à aprovação em treinamento de tiro e avaliação psicológica durante o Curso de Formação.
Como funciona a remoção para capitais e cidades do interior?
Novos servidores costumam iniciar suas carreiras em postos de fronteira terrestre, portos ou regiões de maior rotatividade. A cada ano, a Receita Federal realiza o Concurso de Remoção Interna, onde servidores com mais tempo de fronteira acumulam pontuação privilegiada para escolher transferências para capitais e municípios de seu interesse pessoal.
12. Acelere Sua Preparação Fiscal no Ecossistema Certou
A conquista de uma vaga nas carreiras de topo da Receita Federal exige milhares de horas de resolução ativa de questões e domínio irrestrito das pegadinhas das grandes bancas examinadoras:
- Baterias Completas da Área Fiscal: Resolva questões de Direito Tributário, Legislação Aduaneira, Contabilidade e TI com filtros específicos de dificuldade e banca;
- Comentários Fundamentados de Professores: Compreenda os artigos de lei, súmulas do STF/STJ e acórdãos do CARF que respaldam cada alternativa correta e cada distrator;
- Simulados Cronometrados com Relatórios Estatísticos: Meça sua velocidade e precisão para simular as condições reais de pressão dos dois turnos de prova.
Prepare-se para a Receita Federal com o Certou
O concurso da Receita Federal exige preparação de longo prazo, resolução sistemática de questões comentadas e domínio de dados e contabilidade avançada.
No Certou, você resolve simulados oficiais, estuda questões comentadas alternativa por alternativa e acompanha sua evolução para disputar as vagas de topo da administração fiscal.
Referências e Fontes Oficiais Consultadas
- BRASIL. Constituição da República Federativa do Brasil de 1988 e Emenda Constitucional nº 132/2023 (Reforma Tributária). Brasília, DF: Presidência da República.
- BRASIL. Lei nº 5.172, de 25 de outubro de 1966. Código Tributário Nacional (CTN). Brasília, DF: Presidência da República.
- BRASIL. Decreto nº 6.759, de 5 de fevereiro de 2009. Regulamento Aduaneiro. Brasília, DF: Presidência da República.
- BRASIL. Lei Federal nº 10.593, de 6 de dezembro de 2002. Dispõe sobre a Carreira Tributária da União. Brasília, DF: Presidência da República.
- BRASIL. Lei Federal nº 13.464, de 10 de julho de 2017 e Decreto nº 11.936/2024. Bônus de Eficiência e Produtividade na Atividade Tributária e Aduaneira. Brasília, DF.
- BRASIL. Lei Federal nº 10.826, de 22 de dezembro de 2003. Estatuto do Desarmamento (Artigo 6º – Porte Funcional). Brasília, DF.
- SECRETARIA ESPECIAL DA RECEITA FEDERAL DO BRASIL (RFB). Relatórios de Gestão, Arrecadação Federal e Normas Aduaneiras. Brasília, DF: Ministério da Fazenda, 2024.