No ápice da governança estatal, da integridade republicana e da fiscalização dos recursos públicos, os concursos de controle representam uma das opções de carreira mais nobres, intelectuais e bem remuneradas de todo o Estado brasileiro. Exercendo atribuições indelegáveis de auditoria contábil, financeira, orçamentária, operacional e patrimonial, os auditores federais e estaduais atuam diretamente na salvaguarda do erário, impedindo fraudes bilionárias, desvios de recursos essenciais e assegurando que os orçamentos públicos se traduzam em serviços de saúde, educação e infraestrutura para a população.
A atratividade da carreira de controle decorre de uma tríade singular: remunerações iniciais que ultrapassam a barreira dos R$ 25 mil a R$ 35 mil mensais, estabilidade qualificada com independência funcional e rotinas de trabalho modernas pautadas em metas de produtividade e regimes consolidados de teletrabalho. Seja no plano federal — capitaneado pelo Tribunal de Contas da União (TCU) e pela Controladoria-Geral da União (CGU) —, seja no plano subnacional, por meio dos Tribunais de Contas Estaduais (TCEs) e Municipais (TCMs), a área de controle atrai os candidatos mais qualificados do país.
Ranking Oficial: Top 10 Melhores Salários dos Concursos de Controle
A remuneração na área de controle é comumente estruturada por subsídio ou vencimento básico acrescido de gratificações de produtividade de auditoria (GDA) e verbas indenizatórias. O levantamento atualizado abaixo consolida os 10 órgãos de controle externo e interno que praticam as maiores remunerações brutas iniciais do Brasil para o cargo de Auditor:
| Posição | Órgão de Controle | Cargo / Carreira | Remuneração Inicial Bruta | Teto / Final da Carreira |
|---|---|---|---|---|
| 1º | TCM-SP (São Paulo Capital) | Auditor de Controle Externo | R$ 31.898,52 a R$ 34.200,00 | R$ 41.650,92 (Subteto Constitucional) |
| 2º | TCU (Tribunal de Contas da União) | Auditor Federal de Controle Externo | R$ 27.540,16 a R$ 31.250,00 | R$ 39.800,00 |
| 3º | TCDF (Distrito Federal) | Auditor de Controle Externo | R$ 25.120,00 a R$ 28.900,00 | R$ 38.450,00 |
| 4º | TCE-RJ (Rio de Janeiro) | Auditor de Controle Externo | R$ 24.320,40 a R$ 27.500,00 | R$ 37.900,00 |
| 5º | TCE-SP (São Paulo Estadual) | Auditor de Controle Externo | R$ 22.840,00 a R$ 26.100,00 | R$ 36.200,00 |
| 6º | CGU (Controladoria-Geral da União) | Auditor Federal de Finanças e Controle | R$ 21.582,80 a R$ 24.900,00 | R$ 35.800,00 |
| 7º | TCE-PR (Paraná) | Auditor de Controle Externo | R$ 23.450,00 a R$ 25.800,00 | R$ 35.200,00 |
| 8º | TCE-SC (Santa Catarina) | Auditor Fiscal de Controle Externo | R$ 22.150,00 a R$ 24.900,00 | R$ 34.700,00 |
| 9º | TCE-RO (Rondônia) | Auditor de Controle Externo | R$ 21.900,00 a R$ 24.500,00 | R$ 33.900,00 |
| 10º | TCE-GO (Goiás) | Auditor de Controle Externo | R$ 21.200,00 a R$ 23.800,00 | R$ 33.100,00 |
É indispensável sublinhar que, além do padrão remuneratório básico, os auditores de controle recebem benefícios indenizatórios expressivos que não sofrem retenção de Imposto de Renda (IRPF) nem desconto previdenciário:
- Auxílio-Alimentação: Varia entre R$ 1.100,00 (esfera federal) e mais de R$ 2.400,00 mensais em determinados Tribunais de Contas Estaduais;
- Auxílio-Saúde e Pré-Escolar: Reembolsos mensais para planos de saúde privados de até R$ 1.500,00 por dependente, além de auxílio-creche para filhos menores;
- Adicional de Qualificação Funcional: Gratificações pecuniárias permanentes de 5% a 20% sobre o vencimento para servidores com especialização, mestrado ou doutorado;
- Indenização de Transporte / Diárias de Campo: Verbas diárias para inspeções técnicas in loco em obras rodoviárias, portuárias, hospitais e unidades prisionais.
Os Pilares Institucionais: TCU, CGU e Tribunais Subnacionais
A arquitetura constitucional brasileira estabelece uma distinção técnica primordial entre o Controle Externo e o Controle Interno, pilares que sustentam a integridade e a transparência de toda a administração pública:
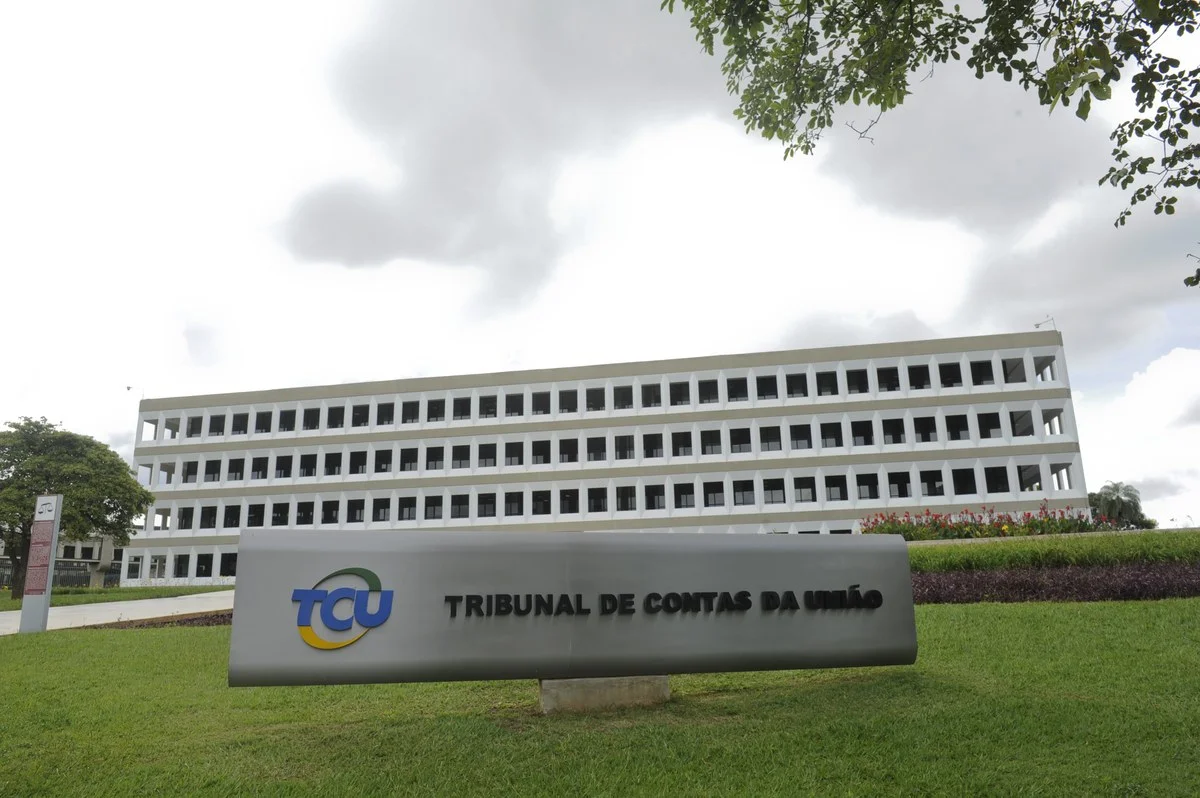
1. Tribunal de Contas da União (TCU): A Suprema Corte de Contas
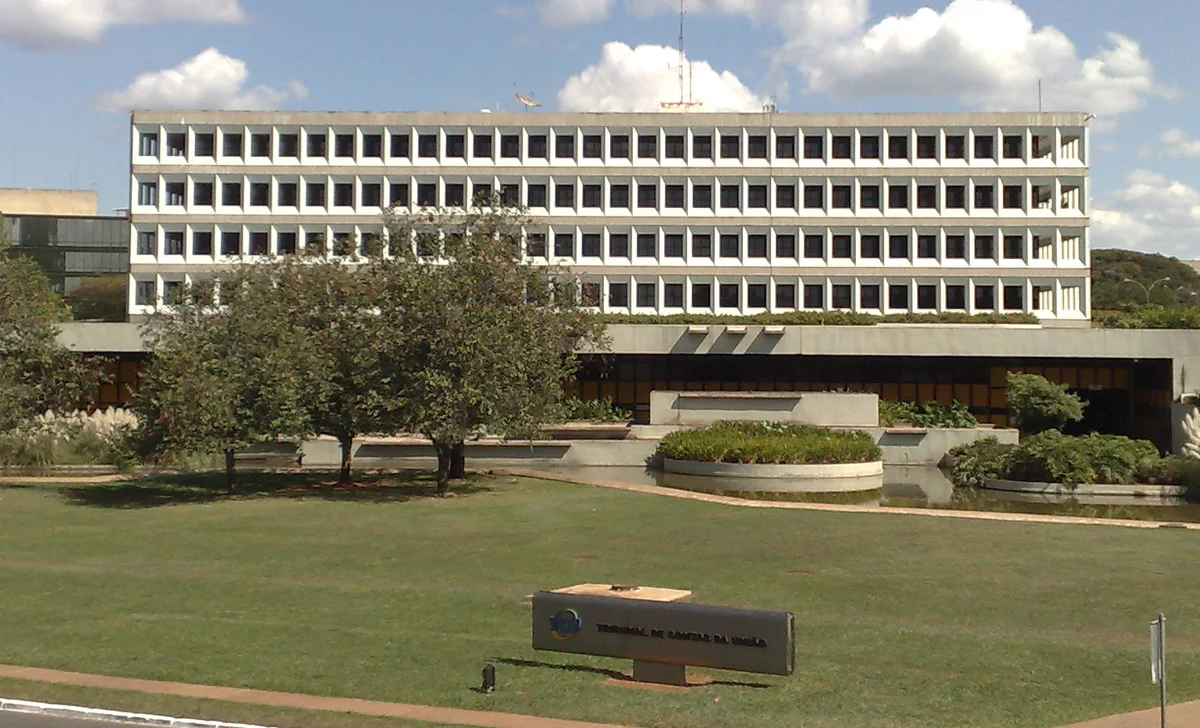
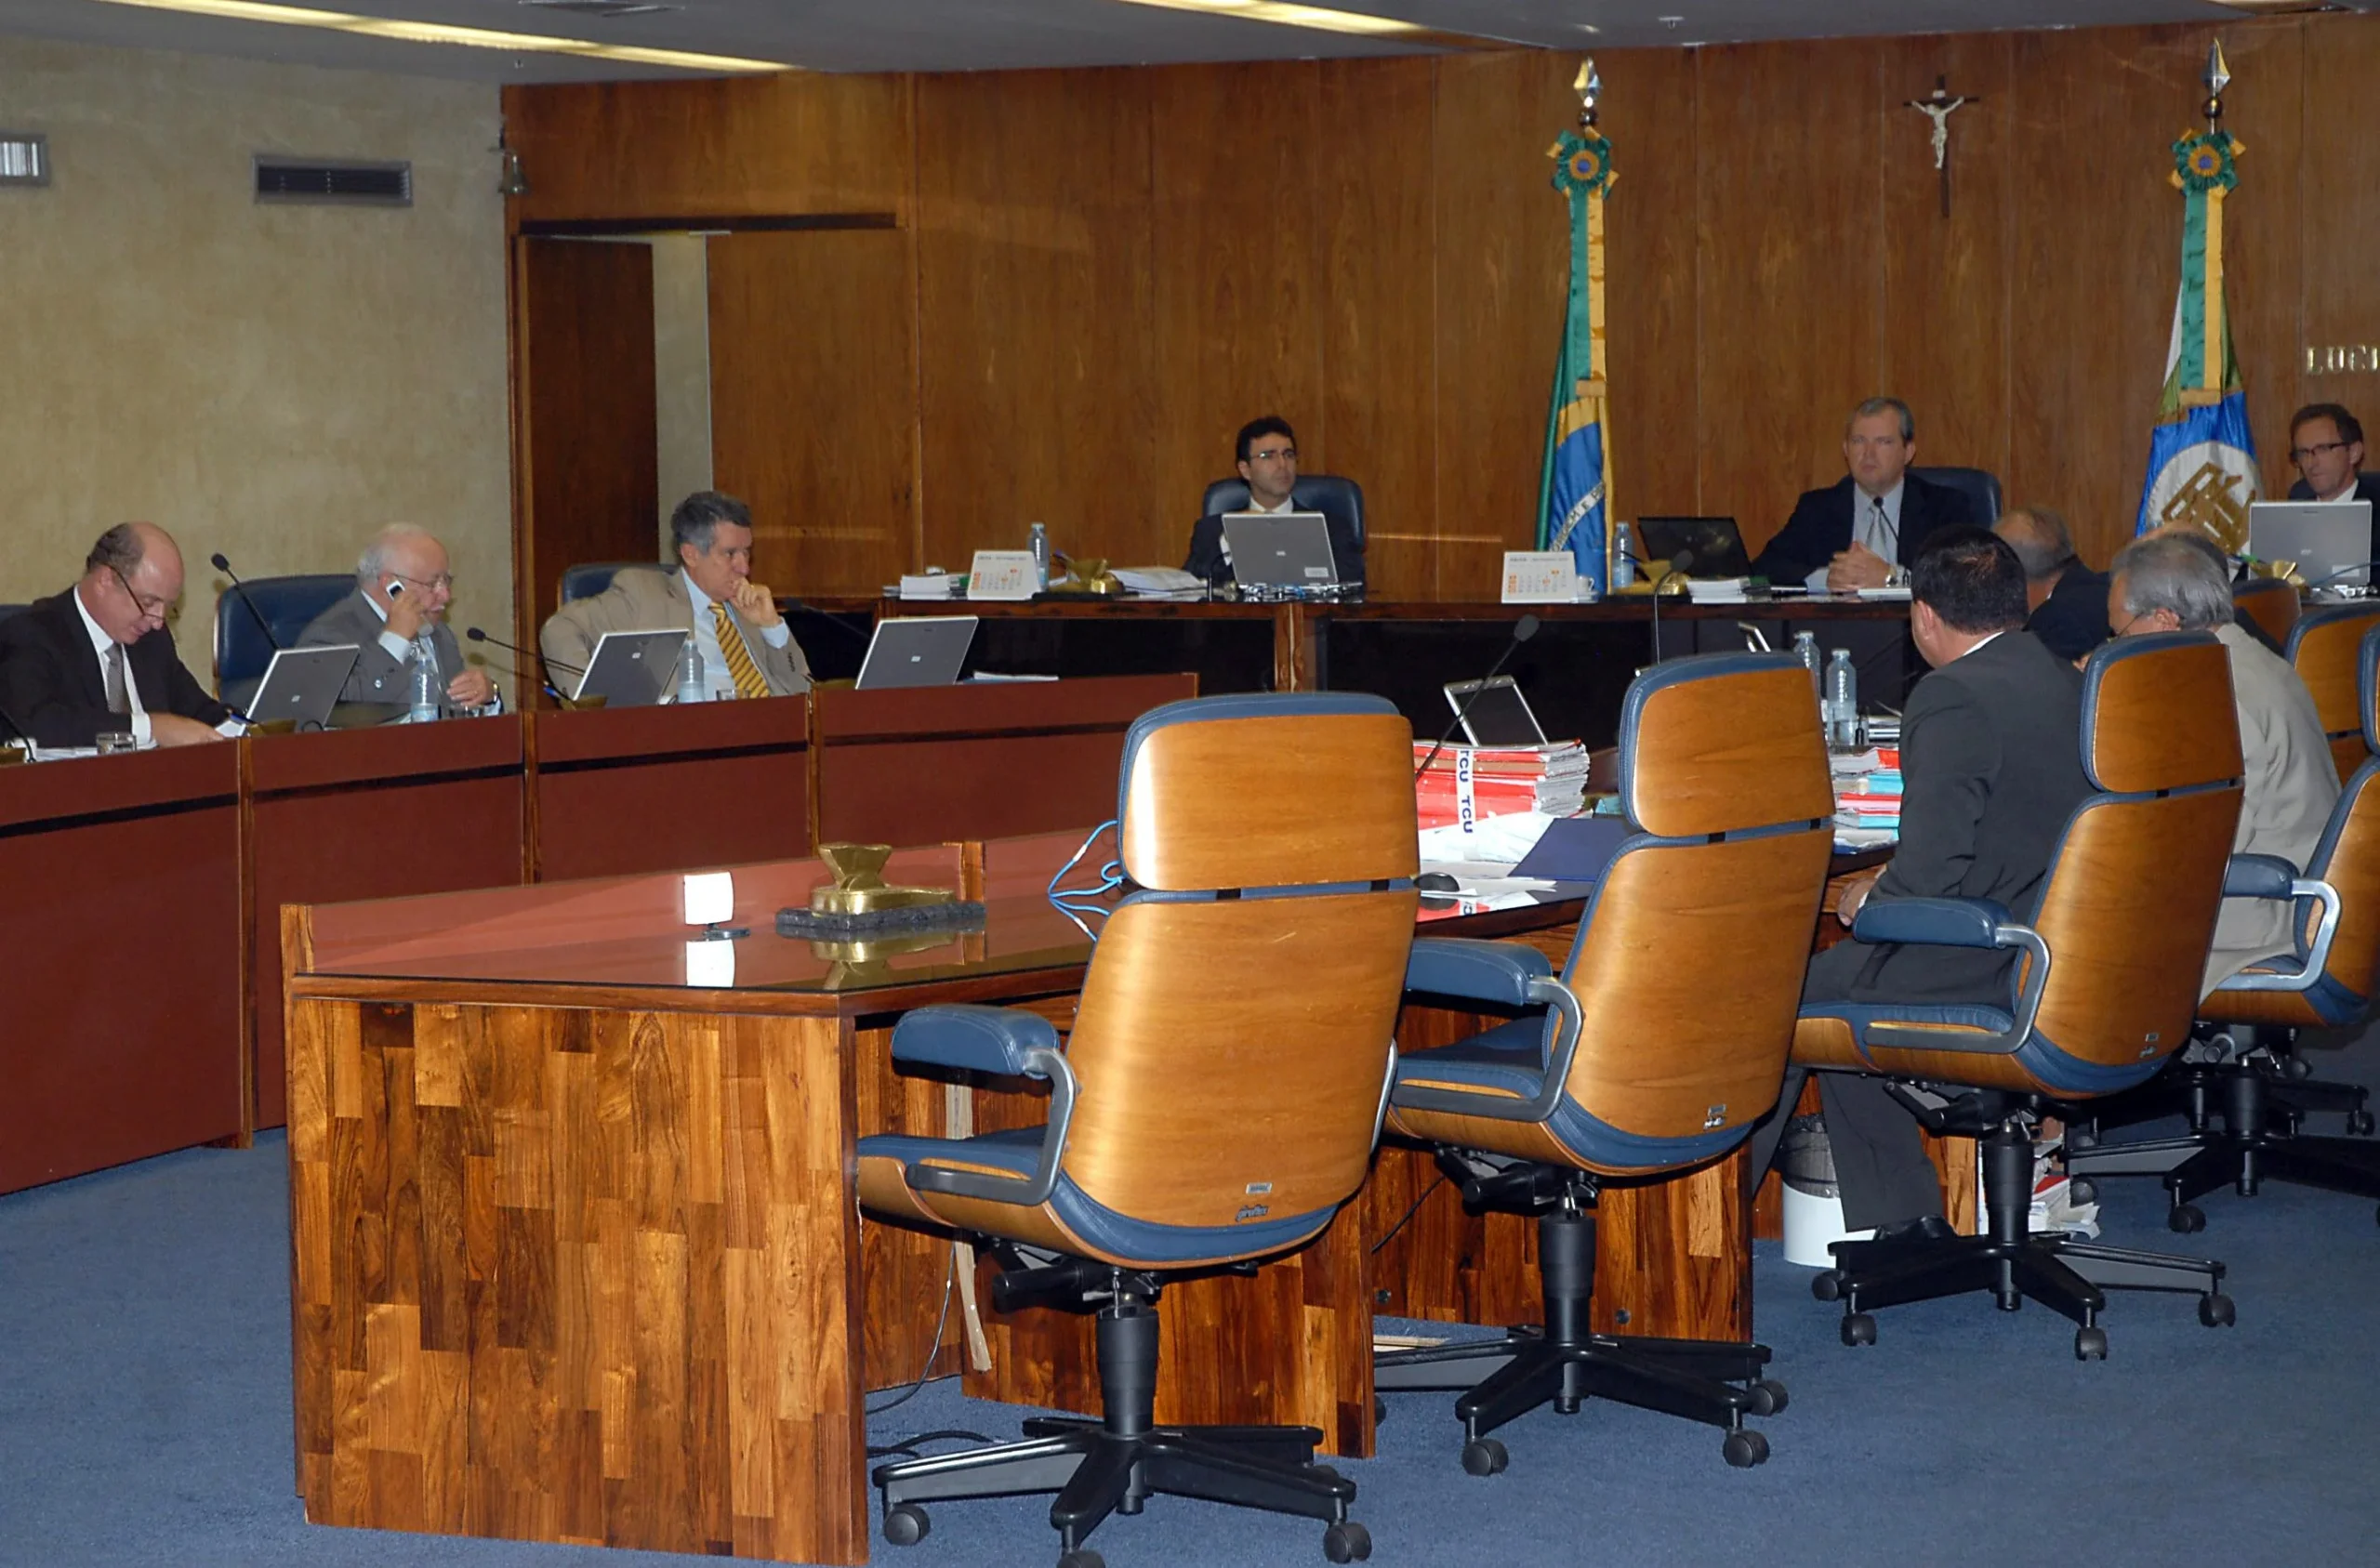
Com sede em Brasília e secretarias regionais em todas as unidades da federação, o TCU é órgão autônomo e independente, integrado por 9 Ministros, que auxilia o Congresso Nacional na fiscalização contábil, financeira, orçamentária, operacional e patrimonial da União e das entidades da administração direta e indireta (artigo 71 da CF/88).
O Auditor Federal de Controle Externo (AUFC) do TCU atua na instrução de processos complexos, realizando auditorias de conformidade e operacionais em licitações de grande vulto da Nova Lei de Licitações (Lei nº 14.133/2021), fiscalização de desestatizações, acompanhamento de contratos de concessão de rodovias e aeroportos, além do julgamento técnico das contas de gestores federais.
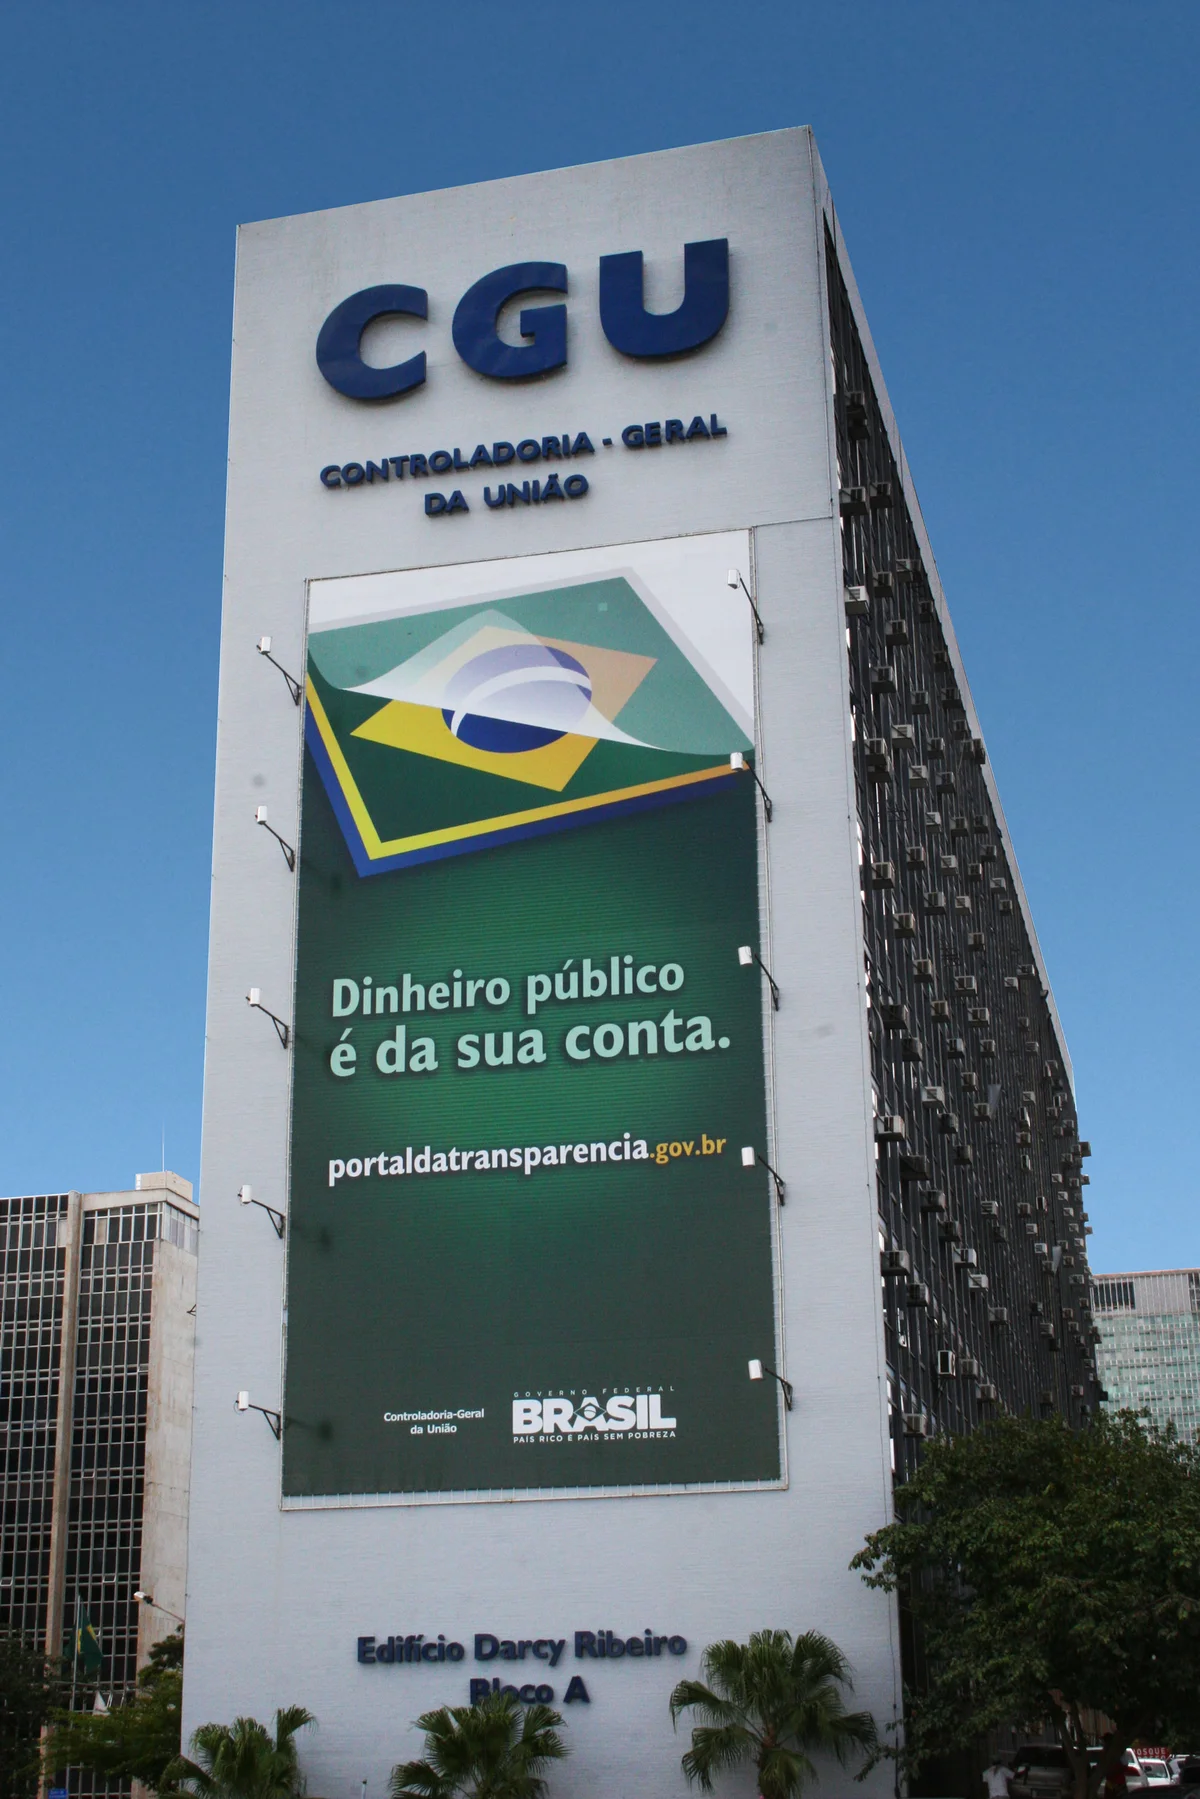
2. Controladoria-Geral da União (CGU): O Guardião da Integridade Executiva
A CGU é o órgão central do Sistema de Controle Interno do Poder Executivo Federal (artigo 74 da CF/88). Enquanto o TCU atua a serviço do Parlamento, a CGU opera no âmbito da administração federal, conduzindo:
- Auditorias internas de governança e avaliação de políticas públicas federais (como programas sociais, saúde e educação);
- Condução e celebração de Acordos de Leniência com pessoas jurídicas envolvidas em atos lesivos à administração pública, nos termos da Lei Anticorrupção (Lei nº 12.846/2013);
- Atividades de ouvidoria pública e garantia do cumprimento da Lei de Acesso à Informação (LAI — Lei nº 12.527/2011);
- Processos Administrativos de Responsabilização (PAR) e correição disciplinar de servidores federais.
3. Tribunais de Contas Estaduais e Municipais (TCEs e TCMs)
Nos âmbitos estadual e municipal, a fiscalização contábil é exercida pelos Tribunais de Contas dos Estados (26 TCEs), pelos Tribunais de Contas dos Municípios (como o TCM-BA e TCM-PA, que fiscalizam todos os municípios do respectivo estado) e pelos Tribunais de Contas Municipais (órgãos exclusivos das capitais São Paulo e Rio de Janeiro — TCM-SP e TCM-RJ). Nos estados, o auditor avalia o cumprimento dos limites constitucionais de gastos com saúde e educação e o atendimento à Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000).
Diferença Crítica de Prova: Controle Interno vs. Controle Externo
Controle Externo (TCU, TCE, TCM): Exercido pelo Poder Legislativo com auxílio do Tribunal de Contas correspondente. Possui competência para julgar as contas dos ordenadores de despesas e aplicar sanções pecuniárias com eficácia de título executivo extrajudicial (art. 71, § 3º, CF/88).
Controle Interno (CGU, CGEs, CGM): Integrado à estrutura de cada Poder (Executivo, Legislativo ou Judiciário). Atua na prevenção de desvios, consultoria de governança, aperfeiçoamento da gestão e apoio obrigatório ao controle externo sob pena de responsabilidade solidária (art. 74, § 1º, CF/88).
O Ciclo das Disciplinas Fundamentais da Área de Controle
A preparação para certames de controle exige um plano de estudos de longo prazo pautado em um conjunto de matérias de alta densidade técnica. Os editais formulados por bancas examinadoras de elite — notadamente Cebraspe, FGV e Fundação Carlos Chagas (FCC) — consolidam uma matriz disciplinar comum:
- Auditoria Governamental e Normas Técnicas: Normas da Organização Internacional de Entidades Fiscalizadoras Superiores (INTOSAI), Normas Brasileiras de Auditoria do Setor Público (NBASP), planejamento de auditoria, matriz de achados, testes de observância e substantivos, amostragem e papéis de trabalho.
- Contabilidade Aplicada ao Setor Público (CASP): Estudo aprofundado do Manual de Contabilidade Aplicada ao Setor Público (MCASP) editado pela Secretaria do Tesouro Nacional (STN), Normas Brasileiras de Contabilidade Técnicas do Setor Público (NBC TSP) convergidas aos padrões internacionais (IPSAS), plano de contas aplicado ao setor público (PCASP) e demonstrações contábeis públicas (Balanço Orçamentário, Financeiro, Patrimonial e DVP).
- Administração Financeira e Orçamentária (AFO): Princípios orçamentários, ciclo orçamentário (PPA, LDO e LOA), créditos adicionais, estágios da receita e da despesa pública (empenho, liquidação e pagamento), restos a pagar, despesas de exercícios anteriores (DEA), suprimento de fundos e os limites de endividamento da Lei de Responsabilidade Fiscal (LRF).
- Direito Administrativo e Nova Lei de Licitações (Lei nº 14.133/2021): Regime jurídico das licitações e contratos administrativos, critérios de julgamento, modalidades licitatórias (com foco no diálogo competitivo), contratação direta (inexigibilidade e dispensa), responsabilidade civil do Estado e Lei de Improbidade Administrativa atualizada (Lei nº 14.230/2021).
- Direito Constitucional e Hermenêutica: Fiscalização contábil, financeira e orçamentária (arts. 70 a 75 da CF/88), organização do Estado, processo legislativo orçamentário e repartição de receitas tributárias.
- Contabilidade Geral e Avançada: Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis (CPCs), consolidação de balanços, equivalência patrimonial, fluxo de caixa (DFC) e valor adicionado (DVA).
- Ciência de Dados e Auditoria Digital: Matéria que se tornou decisiva nos certames modernos. Abrange bancos de dados relacionais e não relacionais, consultas avançadas em linguagem SQL, tratamento e mineração de dados em Python/R, engenharia de prompts e ferramentas de visualização analítica (Power BI e Tableau).
A Jurisdição e o Poder Sancionatório dos Tribunais de Contas
Um dos temas mais cobrados nas provas objetivas e discursivas da área de controle diz respeito à natureza jurídica e extensão da jurisdição dos Tribunais de Contas. O artigo 70, parágrafo único, da Constituição Federal estabelece uma jurisdição de natureza pessoal e objetiva:
“Prestará contas qualquer pessoa física ou jurídica, pública ou privada, que utilize, arrecade, guarde, gerencie ou administre dinheiros, bens e valores públicos ou pelos quais a União responda, ou que, em nome desta, assuma obrigações de natureza pecuniária.”
A jurisdição dos Tribunais de Contas alcança não apenas agentes públicos e ordenadores de despesas estatutários, mas também dirigentes de Organizações Não Governamentais (ONGs), Organizações Sociais (OSs), Organizações da Sociedade Civil de Interesse Público (OSCIPs) e entidades privadas que celebrem termos de parceria, convênios ou contratos de repasse com o poder público.
No que concerne ao julgamento das contas, a jurisprudência fixada pelo STF consolida uma distinção essencial entre contas de governo e contas de gestão dos ordenadores de despesas.
Inovação Tecnológica e Auditoria Digital: Os Robôs do TCU (Alice, Sofia e Mônica)
A rotina contemporânea de um Auditor do TCU e da CGU está profundamente integrada ao uso de inteligência artificial de ponta e mineração de dados em tempo real. O Tribunal de Contas da União desenvolveu sistemas algorítmicos próprios que varrem diariamente o Diário Oficial da União (DOU) e o Portal Nacional de Contratações Públicas (PNCP):
- Alice (Análise de Licitações e Editais): Robô que analisa editais publicados em todo o país minutos após sua divulgação, apontando indícios de sobrepreço, restrição indevida de competitividade ou cláusulas direcionadas antes da abertura dos envelopes;
- Sofia (Sistema de Orientação sobre Fatos e Indícios para o Auditor): Assistente virtual baseada em processamento de linguagem natural que mapeia conexões societárias, cruzamentos de CPFs de sócios com servidores públicos e histórico de condenações em processos anteriores;
- Mônica (Monitoramento Integrado de Compras Públicas): Plataforma analítica de painéis em tempo real que compara preços de itens idênticos contratados por diferentes órgãos da administração direta e indireta.
Por essa razão, o candidato aos novos concursos de controle precisa dominar não apenas a legislação estrita, mas a lógica de auditoria de dados, consultas SQL e interpretação de relatórios automatizados gerados por essas ferramentas.
O Marco das Normas Internacionais INTOSAI e NBASP na Prática dos Auditores
A padronização dos relatórios de auditoria no Brasil segue com rigor as diretrizes da Organização Internacional de Entidades Fiscalizadoras Superiores (INTOSAI), internalizadas pelo Instituto Rui Barbosa (IRB) sob a denominação de Normas Brasileiras de Auditoria do Setor Público (NBASP). O conhecimento das três dimensões canônicas de auditoria governamental é cobrado em praticamente todos os certames:
- Auditoria Financeira: Avalia se as demonstrações contábeis e orçamentárias expressam, em todos os aspectos relevantes, a real posição patrimonial da entidade pública de acordo com a estrutura de relatório financeiro aplicável;
- Auditoria de Conformidade: Verifica a aderência estrita dos atos de gestão às leis, decretos, editais, regulamentos e termos de convênio pactuados;
- Auditoria Operacional (ou de Desempenho): Analisa a atuação estatal sob a ótica dos “6 Es” da governança pública: economicidade, eficiência, eficácia, efetividade, equidade e ética.
Como Redigir Peças Técnicas e Pareceres na Prova Discursiva
A etapa discursiva na área de controle não se resume a uma dissertação genérica sobre atualidades. Trata-se de uma verdadeira prova prática de elaboração de peça técnica de auditoria, correspondendo habitualmente a 30% a 50% da pontuação total classificatória do certame.
Uma peça técnica de alto padrão avaliativo para o TCU, CGU ou TCEs deve obedecer a uma estrutura lógica rigorosa em quatro seções padronizadas:
- Relatório / Contextualização dos Fatos: Síntese objetiva da situação-problema narrada no enunciado da questão (indicação do órgão fiscalizado, objeto contratual, valores empenhados e período inspecionado).
- Matriz de Achados de Auditoria: O coração da peça. Cada irregularidade detectada deve ser desmembrada em:
- Critério: A norma legal ou técnica violada (ex.: artigo 75, inciso II, da Lei nº 14.133/2021 ou item específico do MCASP);
- Evidência: O fato concreto comprovado nos autos (ex.: notas fiscais emitidas com datas divergentes do empenho);
- Causa: A fragilidade estrutural que permitiu o erro (ex.: ausência de segregação de funções no setor de compras);
- Efeito: O dano potencial ou efetivo causado à administração (ex.: sobrepreço ou superfaturamento verificado).
- Fundamentação Jurídica e Doutrinária: Demonstração de domínio jurisprudencial do TCU ou STF aplicável à hipótese de incidência fiscalizada.
- Proposta de Encaminhamento Técnico: Deliberações finais requeridas ao plenário da corte:
- Audiência prévia ou citação dos responsáveis para apresentação de razões de justificativa ou defesa;
- Determinações corretivas com fixação de prazo peremptório para cumprimento;
- Recomendações de melhoria nos controles internos da unidade gestora;
- Conversão do processo em Tomada de Contas Especial (TCE) em caso de dano irreparável ao erário.
Trilha Estratégica: Do “Concurso Escada” ao Auditor de Classe Especial
A complexidade das provas da área de controle não deve intimidar candidatos em início de caminhada. Uma das abordagens táticas mais eficientes adotadas por aprovados consiste na utilização da estratégia de concursos escada dentro do próprio ecossistema fiscalizatório:
Iniciar os estudos focando em cargos de Técnico Federal de Controle Externo (TFCE) do TCU, cargos de Técnico de Finanças e Controle da CGU ou analistas administrativos de Tribunais de Contas Estaduais. Esses cargos oferecem remunerações iniciais de R$ 9 mil a R$ 15 mil mensais com editais que cobrem 70% da base teórica do cargo de Auditor.
Uma vez empossado no cargo intermediário, o servidor conquista tranquilidade financeira, jornada de trabalho compatível e acesso direto aos sistemas informatizados e rotinas práticas de auditoria, acelerando sua aprovação definitiva no topo da carreira.
Treine Questões Oficiais da Área de Controle no Certou
A conquista de uma vaga nos maiores Tribunais de Contas e Controladorias do país exige o domínio prático dos modelos de itens cobrados pelo Cebraspe, FGV e FCC. No ecossistema Certou, você tem acesso a bancos segmentados de Auditoria Governamental, AFO, Contabilidade Pública e Normas da INTOSAI/NBASP com gabaritos fundamentados e estatísticas de retenção.
Acesse agora mesmo a plataforma de questões em a.certou.com.br e eleve seu rendimento rumo à aprovação.
Perguntas Frequentes Sobre Concursos de Controle (FAQ)
É exigida graduação específica para fazer concurso de Auditor do TCU ou CGU?
Para a área de controle geral, não. O cargo de Auditor Federal de Controle Externo do TCU e o cargo de Auditor Federal de Finanças e Controle da CGU exigem diploma de graduação de nível superior em qualquer área de formação reconhecida pelo Ministério da Educação (MEC). Existem apenas especialidades pontuais (como Tecnologia da Informação ou Engenharia) que exigem formação acadêmica correlata quando expressamente previsto no edital.
Qual é a diferença entre a atuação da CGU e da Receita Federal?
A Receita Federal do Brasil atua na fiscalização da entrada de receitas públicas (arrecadação tributária, combate à sonegação fiscal e aduana). A CGU, por sua vez, atua na fiscalização da saída dos recursos públicos (auditoria dos gastos do Poder Executivo Federal, transparência, integridade governamental e combate à corrupção em programas públicos).
Auditores dos Tribunais de Contas podem trabalhar em regime de teletrabalho (home office)?
Sim. O TCU, a CGU e a quase totalidade dos Tribunais de Contas Estaduais possuem normas consolidadas de teletrabalho integral ou parcial após o cumprimento do estágio probatório ou período inicial de ambientação. O trabalho é aferido com base em metas de produtividade processual e entrega de relatórios de auditoria.
Quanto tempo de estudo em média é necessário para ser aprovado em um Tribunal de Contas?
Devido à densidade das disciplinas de Contabilidade Pública, Auditoria Governamental, AFO e Ciência de Dados, o tempo médio de preparação consistente para aprovação no topo da carreira varia entre 18 e 36 meses de estudos com resolução exaustiva de questões e prática semanal de redação de peças técnicas.
Legislação Normativa e Referências Oficiais
- BRASIL. Constituição da República Federativa do Brasil de 1988. Da Fiscalização Contábil, Financeira e Orçamentária (Arts. 70 a 75). Brasília, DF: Presidência da República.
- BRASIL. Lei Complementar nº 101, de 4 de maio de 2000. Estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal (Lei de Responsabilidade Fiscal). Brasília, DF: Presidência da República.
- BRASIL. Lei Federal nº 4.320, de 17 de março de 1964. Estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços. Brasília, DF: Presidência da República.
- BRASIL. Lei Federal nº 8.443, de 16 de julho de 1992. Lei Orgânica do Tribunal de Contas da União. Brasília, DF: Diário Oficial da União.
- BRASIL. Lei Federal nº 14.133, de 1º de abril de 2021. Lei de Licitações e Contratos Administrativos. Brasília, DF: Presidência da República.
- CONSELHO FEDERAL DE CONTABILIDADE (CFC). Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP). Brasília: CFC, 2024.
- INSTITUTO RUI BARBOSA (IRB). Normas Brasileiras de Auditoria do Setor Público (NBASP). Alinhadas às Normas Internacionais das Entidades Fiscalizadoras Superiores (ISSAI/INTOSAI). Belo Horizonte: IRB, 2023.
- SECRETARIA DO TESOURO NACIONAL (STN). Manual de Contabilidade Aplicada ao Setor Público (MCASP). 10. ed. Brasília: Ministério da Fazenda / STN, 2024.