VEREDITO TÉCNICO 2026: POR QUE A CARREIRA DE AUDITOR FISCAL NÃO VAI ACABAR
A tese de que a carreira de Auditor Fiscal corre risco de extinção devido ao avanço da Inteligência Artificial e da automação fiscal foi categoricamente rechaçada pelas administrações tributárias da União e dos Estados. A atividade de fiscalização e lançamento do crédito tributário é uma função de Estado típica, exclusiva e indelegável, expressamente protegida pelo artigo 37, inciso XXII, da Constituição Federal de 1988.
Impacto da Reforma Tributária (Emenda nº 132/2023): Em vez de extinguir postos de trabalho, a unificação de tributos com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) está exigindo a criação do Comitê Gestor do IBS e intensificando a demanda por auditores especializados em auditoria digital de cruzamento em tempo real, ciência de dados e combate a fraudes tributárias estruturadas.
A pergunta sobre se a carreira de Auditor Fiscal corre o risco de acabar com o avanço acelerado da tecnologia surge com frequência em debates sobre o futuro do trabalho. Manchetes alarmistas e previsões apocalípticas sobre inteligência artificial costumam colocar as atividades contábeis, jurídicas e administrativas no topo das listas de suposta extinção profissional. Contudo, ao analisar a realidade constitucional, os bastidores da fiscalização tributária e a complexidade das fraudes financeiras modernas, o cenário prático se revela completamente oposto.
O cargo de Auditor Fiscal não apenas permanece indispensável para o equilíbrio fiscal do Estado, como passa por uma de suas maiores transformações históricas. As ferramentas de automação e os modelos preditivos não foram criados para substituir a autoridade tributária, mas sim para potencializar a capacidade investigativa do Estado. Entender essa distinção entre o processamento mecânico de dados e o exercício do juízo fiscal é o primeiro passo para compreender por que os concursos fiscais continuam atraindo milhares de candidatos em busca das carreiras mais bem pagas do serviço público.
PANORAMA GERALAutomação versus Discricionariedade Fiscal
Enquanto sistemas informatizados realizam varreduras em bilhões de notas fiscais eletrônicas em frações de segundo, a imputação de dolo, a caracterização de fraude tributária estruturada, a lavagem de dinheiro e a lavratura do auto de infração exigem julgamento humano e respaldo legal estrito, prerrogativas indelegáveis da autoridade fiscal.
O Alicerce Constitucional: Atividade Exclusiva de Estado e Indelegabilidade
Para responder se a carreira de Auditor Fiscal pode deixar de existir, é fundamental examinar o ordenamento jurídico brasileiro. O papel da fiscalização tributária não decorre de uma escolha de gestão passageira, mas de uma exigência pétrea e estrutural desenhada pela Constituição Federal de 1988.
Nos termos do artigo 37, incisos XVIII e XXII, da Carta Magna, a administração tributária é tratada como atividade essencial ao funcionamento do Estado, com recursos prioritários para a realização de suas atribuições e precedência sobre os demais setores administrativos. Além disso, o artigo 142 do Código Tributário Nacional (Lei nº 5.172/1966) estabelece expressamente que o lançamento tributário é ato privativo e plenamente vinculado da autoridade administrativa.
ANÁLISE JURÍDICAPor Que Algoritmos Não Podem Lançar Tributos Sozinhos?
- Princípio da Legalidade Estrita e Motivação: Todo ato de fiscalização que impõe penalidade ou constitui crédito tributário necessita de fundamentação jurídica e fática personalizada, vedando decisões genéricas ou arbitrárias geradas por caixas-pretas de algoritmos.
- Contraditório e Ampla Defesa (Art. 5º, LV, CF/88): O contribuinte autuado tem direito de impugnar o crédito em instâncias administrativas julgadoras (como o CARF na esfera federal e os Tribunais Administrativos Tributários estaduais e municipais), onde a análise do mérito e da subsunção do fato à norma é conduzida por colegiados paritários.
- Distinção entre Elisão e Evasão Fiscal: Identificar a linha tênue entre planejamento tributário legítimo e simulação fraudulenta (Art. 116, parágrafo único, do CTN) exige interpretação doutrinária, jurisprudencial e análise de propósito negocial, algo inalcançável por softwares de conferência estática.
A indelegabilidade do poder de polícia tributário impede que entidades privadas, consultorias terceirizadas ou programas autônomos assumam a titularidade do lançamento de ofício. A estabilidade no serviço público, prevista no artigo 41 da Constituição, funciona como uma blindagem institucional para que o auditor atue com total independência diante do poder econômico e político, sem temer retaliações ao fiscalizar grandes conglomerados ou autoridades públicas.
Da Pasta Suspensa ao Big Data: A Revolução Tecnológica nos Fiscos
O equívoco de supor que a tecnologia eliminará a carreira decorre da ilusão de que o fisco ainda funciona com conferência manual de notas de papel. O Brasil possui hoje uma das administrações tributárias mais digitalizadas do planeta, operando sistemas de cruzamento de dados muito superiores aos de países desenvolvidos.
Com a consolidação do Sistema Público de Escrituração Digital (SPED), da Nota Fiscal Eletrônica (NF-e), da Escrituração Fiscal Digital (EFD-Reinf) e da declaração e-Financeira, a Secretaria Especial da Receita Federal do Brasil e as Secretarias de Fazenda Estaduais (SEFAZ) já realizam triagens em massa de maneira 100% eletrônica. Ferramentas consolidadas como o Harpia, o T-Rex e o Guardião processam trilhões de dados bancários, fiscais e aduaneiros continuamente.
A consequência direta dessa digitalização não foi a dispensa de auditores, mas a elevação do nível intelectual do trabalho fiscal. Em vez de perder semanas checando somatórios em folhas impressas, o Auditor Fiscal moderno atua como um perito de inteligência financeira e cientista de dados, investigando esquemas elaborados de interposição fraudulenta de pessoas, operações em paraísos fiscais, fraudes com criptoativos e triangulações societárias.
| Dimensão do Trabalho | Modelo Tradicional (Passado) | Modelo Digital & Inteligência (Presente / Futuro) |
|---|---|---|
| Rotina Principal | Conferência física de livros, carimbos e notas fiscais de papel em balcão. | Auditoria em malhas finas digitais, mineração de dados em SQL e Python, análise preditiva. |
| Foco das Operações | Erros formais de preenchimento e omissões simples de livros contábeis. | Desarticulação de organizações criminosas, blindagem patrimonial ilícita e sonegação sofisticada. |
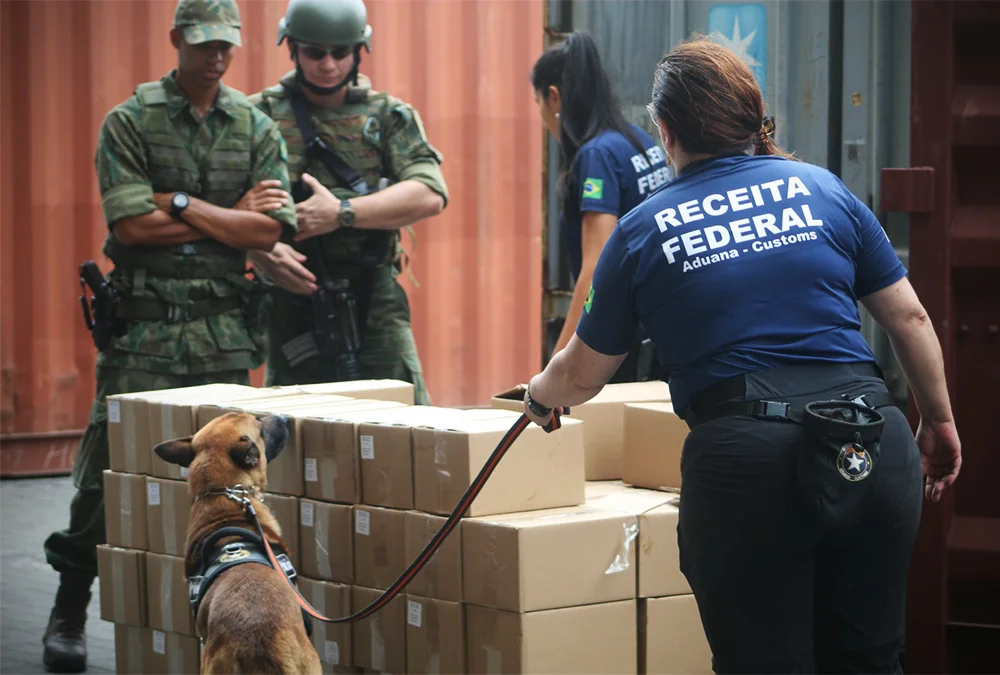
| Controle Aduaneiro | Abertura manual e aleatória de caixas e contêineres nos portos. | Escaneamento não invasivo por raio-X, gestão de risco por algoritmos e análise de padrões de rota. |
| Integração Institucional | Atuação isolada em delegacias fiscais locais. | Forças-tarefa conjuntas com Polícia Federal, Ministério Público (GAECOs) e COAF. |
Quanto mais sofisticada se torna a economia digital, mais necessários se tornam os auditores capazes de interpretar estruturas financeiras complexas. Ao comparar editais de concursos federais de alta remuneração, fica evidente que o perfil dos certames migrou com rapidez para avaliar competências analíticas avançadas.
ATENÇÃO: PONTO CRÍTICO: O NÚCLEO INTRANSFERÍVEL DO LANÇAMENTO (ART. 142 DO CTN)
A inteligência artificial pode apontar inconformidades contábeis e indícios de sonegação, mas a lavratura do auto de infração e a constituição do crédito tributário são atos administrativos vinculados e indelegáveis, privativos do Auditor Fiscal investido em cargo público efetivo.
Reforma Tributária e o Comitê Gestor do IBS: Fim ou Mais Trabalho?
Outro elemento que gerou dúvidas nos últimos anos foi a aprovação da Emenda Constitucional nº 132/2023, que instituiu a ampla Reforma Tributária sobre o consumo no Brasil. Alguns observadores apressados chegaram a questionar se a unificação de cinco tributos (PIS, Cofins, IPI, ICMS e ISS) no chamado Imposto sobre Valor Agregado (IVA Dual) eliminaria a necessidade de auditores estaduais e municipais.
A realidade técnica demonstra o oposto: a Reforma Tributária trará um volume colossal de trabalho e tornará o papel do Auditor Fiscal ainda mais estratégico durante as próximas décadas. A implementação do IVA Dual divide-se em:
- Contribuição sobre Bens e Serviços (CBS): Tributo federal de competência da Receita Federal do Brasil, substituindo PIS, Cofins e IPI.
- Imposto sobre Bens e Serviços (IBS): Tributo subnacional compartilhado por todos os 26 Estados, o Distrito Federal e os 5.570 Municípios, substituindo o ICMS e o ISS.
- Comitê Gestor do IBS: Entidade pública de regime especial com autonomia técnica e financeira, responsável por arrecadar, compensar créditos, distribuir receitas e fiscalizar o IBS de forma integrada entre os fiscos estaduais e municipais.
PONTO CRÍTICOO Desafio da Não Cumulatividade Plena e do Split Payment
O novo modelo tributário baseia-se na não cumulatividade plena (crédito financeiro amplo) e na tributação no destino com mecanismo de split payment (recolhimento automático no momento do pagamento eletrônico). Isso significa que as tentativas de fraude migrarão do preço para a geração forjada de créditos tributários fictícios e empresas fantasmas em cadeia. Detectar fraudes em cascata em um sistema nacional integrado exigirá auditorias de conformidade com tecnologia de ponta e auditores altamente capacitados.
Além disso, o período de transição tributária estipulado pela Constituição estende-se de 2026 até 2033 para a migração dos tributos, com a partilha federativa da receita do IBS estendendo-se por 50 anos (até 2077). Durante décadas, os auditores fiscais precisarão dominar tanto as regras do sistema antigo quanto a legislação do novo modelo, administrando contenciosos tributários bilionários em todas as esferas federativas.
Déficit de Pessoal e a Realidade dos Concursos da Área Fiscal
Enquanto especulações infundadas sugerem o declínio da profissão, a realidade dos órgãos fazendários é de carência crônica de servidores e sobrecarga operacional. As administrações tributárias enfrentam uma transição demográfica severa em seus quadros, com milhares de auditores em idade de aposentadoria ou recebendo abono de permanência.
Tanto a Receita Federal quanto as Secretarias de Fazenda dos estados (como SEFAZ-SP, SEFAZ-RJ, SEFAZ-MG, SEFAZ-PR, SEFAZ-BA e SEFAZ-PE) acumulam milhares de cargos vagos decorrentes de décadas de editais esparsos. Como o Fisco é o responsável direto por abastecer os cofres públicos que financiam a saúde, a segurança e a educação, a reposição desses quadros é uma prioridade fiscal inadiável para governadores e para o governo federal.
Para quem está planejando sua trajetória de estudos e avaliando a remuneração real dos servidores públicos, a carreira fiscal permanece como uma das mais atrativas do país, combinando estabilidade institucional, remunerações iniciais que frequentemente ultrapassam R$ 20 mil a R$ 30 mil mensais (somados subsídios, bônus de eficiência e produtividade fiscal) e impacto social direto na contenção de desvios econômicos.
ESTRUTURA DE CARREIRAPor Que as Vagas Continuam Sendo Solicitadas?
- Aposentadorias em Massa: Grande parte do contingente que ingressou nos grandes concursos das décadas de 1990 e 2000 já completou os requisitos para inatividade, gerando vacâncias contínuas.
- Novas Frentes de Fiscalização: Expansão do comércio eletrônico internacional, economia de plataformas digitais, transfer pricing internacional (regras da OCDE) e mercado de ativos virtuais exigem equipes especializadas.
- Retorno sobre o Investimento Público: Cada auditor fiscal nomeado gera para o erário arrecadação direta e recuperação de créditos que superam em dezenas de vezes o custo de sua remuneração anual.
Auditoria Digital Preditiva e o Papel Insubstituível do Juízo Humano na Fiscalização
A transição dos fiscos modernos para ecossistemas analíticos baseados em inteligência artificial — como o Sistema Harpia da Receita Federal e as plataformas de monitoramento contínuo de notas fiscais eletrônicas em tempo real — acelerou a identificação de fraudes fiscais complexas, lavagem de capitais e planejamentos tributários abusivos. No entanto, o processo decisório que separa a elisão fiscal lícita da evasão fraudulenta reside exclusivamente na valoração jurídica e fática conduzida pelo auditor, que correlaciona a substância econômica à forma adotada nos negócios privados.
Em termos práticos de concurso público, essa modernização tecnológica alterou sensivelmente a régua de cobrança das bancas examinadoras. Tanto em seleções de controle quanto da área fazendária, matérias como Governança de TI, Ciência de Dados, Modelagem de Bancos de Dados e Estatística tornaram-se requisitos decisivos para a aprovação. Candidatos que já dominam o núcleo clássico de Contabilidade Geral e Direito Tributário conquistam vantagens competitivas imediatas ao disputar as vagas dos concursos com maiores salários e das carreiras tributárias de ponta.
Ademais, a implementação do novo modelo de IVA Dual (CBS e IBS) trazida pela Reforma Tributária demandará a completa reformulação das rotinas fazendárias municipais, estaduais e federais. Conforme analisamos em nosso comparativo sobre os concursos fiscais Receita Federal ou SEFAZ, o incremento de transações eletrônicas e a criação do Comitê Gestor do IBS exigirão auditores fiscais com sólida visão de conformidade cooperativa e auditoria de sistemas automatizados, garantindo estabilidade institucional e valorização permanente da carreira pública.
DIRETRIZ ESTRATÉGICA: DA AUDITORIA TRADICIONAL À CIÊNCIA DE DADOS TRIBUTÁRIOS
Os concursos da área fiscal não cobram mais apenas contabilidade e legislação pura. Bancas como Cebraspe e FGV exigem fluência em auditoria digital, cruzamento de registros eletrônicos e governança de dados. Integre o estudo de TI e análise de dados no seu ciclo diário de preparação para fiscos estaduais e federais.
O Novo Perfil do Auditor Fiscal e Como se Preparar
Diante desse horizonte, a pergunta correta não é se o cargo de Auditor Fiscal vai acabar, mas como o perfil dos aprovados está evoluindo. Os editais recentes organizados por bancas de alto nível, como Fundação Getulio Vargas (FGV), Cebraspe e Fundação Carlos Chagas (FCC), deixaram de exigir apenas o conhecimento jurídico e contábil tradicional para cobrar um domínio aprofundado de tecnologia.
Quem deseja ingressar na carreira fiscal nos próximos anos deve construir uma formação interdisciplinar sólida. Entre as graduações mais estratégicas para concursos fiscais, destacam-se áreas como Direito, Ciências Contábeis, Economia, Administração, Engenharias e Tecnologia da Informação, embora a maioria dos editais aceite qualquer diploma de nível superior reconhecido pelo MEC.
GRADE DE HABILIDADESO Conhecimento Essencial para as Provas Fiscais
Direito Tributário & Legislação
Princípios, imunidades, lançamento, crédito tributário, crimes contra a ordem tributária e normas da Reforma Tributária.
Contabilidade Avançada
Pronunciamentos Técnicos (CPCs), consolidação de balanços, auditoria societária, análise de fluxos e combinações de negócios.
Tecnologia & Ciência de Dados
Consultas SQL em bancos de dados relacionais e NoSQL, lógica de programação em Python, auditoria em arquivos SPED e Power BI.
Direito Constitucional & Administrativo
Organização do Estado, controle de constitucionalidade, atos administrativos, licitações (Lei nº 14.133/2021) e regime dos servidores.
O uso inteligente da tecnologia deve fazer parte do dia a dia do próprio estudante. Modelos avançados de IA generativa (como ChatGPT, Claude ou Gemini) podem ser empregados com sucesso para sintetizar julgados tributários, criar exemplos práticos de contabilidade societária e estruturar revisões direcionadas, desde que o candidato mantenha o estudo atento da legislação seca e a resolução exaustiva de questões de provas anteriores.
Auditoria Digital Preditiva e o Papel Insubstituível do Juízo Humano na Fiscalização
A transição dos fiscos modernos para ecossistemas analíticos baseados em inteligência artificial — como o Sistema Harpia da Receita Federal e as plataformas de monitoramento contínuo de notas fiscais eletrônicas em tempo real — acelerou a identificação de fraudes fiscais complexas, lavagem de capitais e planejamentos tributários abusivos. No entanto, o processo decisório que separa a elisão fiscal lícita da evasão fraudulenta reside exclusivamente na valoração jurídica e fática conduzida pelo auditor, que correlaciona a substância econômica à forma adotada nos negócios privados.
Em termos práticos de concurso público, essa modernização tecnológica alterou sensivelmente a régua de cobrança das bancas examinadoras. Tanto em seleções de controle quanto da área fazendária, matérias como Governança de TI, Ciência de Dados, Modelagem de Bancos de Dados e Estatística tornaram-se requisitos decisivos para a aprovação. Candidatos que já dominam o núcleo clássico de Contabilidade Geral e Direito Tributário conquistam vantagens competitivas imediatas ao disputar as vagas dos concursos com maiores salários e das carreiras tributárias de ponta.
Ademais, a implementação do novo modelo de IVA Dual (CBS e IBS) trazida pela Reforma Tributária demandará a completa reformulação das rotinas fazendárias municipais, estaduais e federais. Conforme analisamos em nosso comparativo sobre os concursos fiscais Receita Federal ou SEFAZ, o incremento de transações eletrônicas e a criação do Comitê Gestor do IBS exigirão auditores fiscais com sólida visão de conformidade cooperativa e auditoria de sistemas automatizados, garantindo estabilidade institucional e valorização permanente da carreira pública.
Perspectivas Estratégicas e o Futuro da Carreira Fiscal
A conclusão inequívoca para quem analisa dados concretos, marcos legislativos e a estrutura orçamentária do país é que a profissão de Auditor Fiscal não corre risco de extinção. Enquanto houver Estado organizado, necessidade de financiamento de políticas públicas e tentativa de ocultação ilícita de patrimônio, haverá demanda insubstituível por autoridades fiscais investidas de poder de polícia e discernimento jurídico.
A tecnologia continuará avançando e assumindo as etapas mecânicas da auditoria, liberando os servidores para funções nobres: a inteligência fiscal estratégica, a elaboração de teses de defesa do erário, o julgamento administrativo qualificado e a fiscalização de grandes operações econômicas. Aquele que dominar a interseção entre o Direito, a Contabilidade e a Ciência de Dados encontrará na carreira fiscal um dos caminhos mais prestigiados, desafiadores e recompensadores do serviço público brasileiro.
FONTES E REFERÊNCIASBases Técnicas e Normativas Utilizadas
- Constituição da República Federativa do Brasil de 1988: Artigo 37 (incisos XVIII e XXII) e Artigo 41 (estabilidade e prerrogativas funcionais).
- Código Tributário Nacional (Lei nº 5.172/1966): Artigo 142 (lançamento privativo) e Artigo 116 (norma antielisiva).
- Emenda Constitucional nº 132/2023: Reforma Tributária sobre o consumo, instituição do IVA Dual (CBS/IBS) e criação do Comitê Gestor do IBS.
- Secretaria Especial da Receita Federal do Brasil: Relatórios anuais de fiscalização, atuação aduaneira e dados abertos de arrecadação.
Referências Oficiais e Fontes Consultadas
A elaboração deste guia fundamenta-se em documentos oficiais, atos normativos e diretrizes institucionais:
- BRASIL. Constituição da República Federativa do Brasil de 1988 (Art. 37, XVIII e XXII). Presidência da República.
- BRASIL. Lei nº 5.172, de 25 de outubro de 1966 (Código Tributário Nacional – Art. 142). Presidência da República.
- MINISTÉRIO DA FAZENDA / RECEITA FEDERAL DO BRASIL. Plano Anual de Fiscalização e Relatórios de Gestão Tributária e Aduaneira. Brasília: RFB.
- CONGRESSO NACIONAL. Emenda Constitucional nº 132/2023 (Reforma Tributária sobre o Consumo – IVA Dual). Brasília: DOU.
- IMPRENSA NACIONAL. Diário Oficial da União (DOU). Atos Normativos e Editais.
A Regulamentação da Reforma Tributária (PLP 68/2024 e PLP 108/2024) e o Futuro dos Concursos Fiscais
A tramitação e o avanço da regulamentação da Reforma Tributária no Congresso Nacional (por meio dos Projetos de Lei Complementar nº 68/2024 e nº 108/2024) confirmam na prática a expansão das competências investigativas das carreiras fiscais. A transição para o modelo de Imposto sobre Valor Agregado (IVA Dual) impõe um novo desenho operacional para a Receita Federal do Brasil (RFB) e para as Secretarias de Fazenda Estaduais (SEFAZs):
- Instituição do Comitê Gestor do IBS: A administração centralizada do IBS exigirá centenas de auditores estaduais e municipais atuando em regime integrado de compartilhamento de cadastros, fiscalização cooperativa e harmonização de entendimentos fazendários entre os 26 Estados, o Distrito Federal e os 5.570 Municípios;
- Fiscalização em Tempo Real (Split Payment): O novo sistema de liquidação financeira e tributária instantânea (onde o tributo devido é retido e repassado diretamente no momento do pagamento eletrônico via Pix, cartões ou liquidações bancárias) elimina o papel burocrático de conferência manual de notas fiscais, exigindo auditores com formação em auditoria algorítmica e conformidade contábil-financeira;
- Imposto Seletivo Federal: O novo tributo com função extrafiscal ambiental e sanitária demandará auditorias complexas sobre cadeias produtivas de recursos minerais, combustíveis fósseis, bebidas açucaradas e produtos fumígenos, combinando parametrizações tributárias com inspeções in loco de plantas industriais.
O Novo Perfil Profissiográfico do Auditor Fiscal: Da Fiscalização Manual à Ciência de Dados
As maiores administrações tributárias do Brasil — como a Receita Federal do Brasil, SEFAZ-SP, SEFAZ-MG e SEFAZ-RS — já operam sistemas computacionais avançados de mineração de dados, inteligência artificial preditiva e análise de redes de relacionamento empresarial (como o Harpia, T-Rex e robôs de conformidade fiscal eletrônica). Essa transformação tecnológica altera o perfil das provas de concurso público para a área fiscal:
| Dimensão do Trabalho | Modelo Tradicional (Passado) | Modelo Atualizado 2026 (Tecnologia & IA) |
|---|---|---|
| Rotina Predominante | Conferência física de livros fiscais e notas em papel. | Auditoria algorítmica de malhas fiscais digitais (SPED e EFD). |
| Peso nas Provas de Concurso | Memorização literal de leis e contabilidade básica. | Tecnologia da Informação, Ciência de Dados, Python, SQL e BI. |
| Natureza da Atuação | Fiscalização reativa após a consumação do exercício. | Conformidade em tempo real e inteligência fiscal preditiva. |
Para os concurseiros que sonham com remunerações iniciais que variam entre R$ 23.500,00 e R$ 35.000,00 brutos, a recomendação estratégica é clara: disciplinas de Tecnologia da Informação, Ciência de Dados e Legislação Tributária Avançada tornaram-se matérias de maior peso e desempate em qualquer edital de SEFAZ e da Receita Federal. O uso de métodos modernos de estudo ativo e resolução massiva de questões — como os oferecidos pela plataforma Certou Materiais — é o melhor caminho para consolidar esse conhecimento interdisciplinar com rapidez.
Parâmetro Real de Desempenho: Entenda a pontuação necessária para ingressar no fisco acessando o dossiê da Nota de Corte Receita Federal: Pontuações para Auditor e Analista na FGV.