O Concurso SUSEP configura uma das seleções mais nobres, cobiçadas e estratégicas do Estado brasileiro, integrando o seleto núcleo das carreiras típicas do Ministério da Fazenda. A Superintendência de Seguros Privados (SUSEP), autarquia federal em regime especial criada pelo Decreto-Lei nº 73/1966, tem a responsabilidade institucional indelegável de regular, autorizar e fiscalizar os mercados de seguros privados, resseguros, previdência complementar aberta e títulos de capitalização em todo o território nacional. Com um mercado regulado que movimenta centenas de bilhões de reais anualmente e administra reservas técnicas superiores a um trilhão de reais em ativos garantidores, o Concurso SUSEP atrai concurseiros de alta performance que almejam remunerações iniciais superiores a R$ 20 mil, estabilidade estatutária plena e atuação direta na solidez do sistema financeiro.
STATUS FORMALPedido em Análise com Salários de até R$ 20,9 Mil
A diretoria da autarquia mantém pedido formal de concurso público em tramitação junto ao Ministério da Fazenda e ao Ministério da Gestão e da Inovação em Serviços Públicos (MGI) para o preenchimento de vagas imediatas e cadastro de reserva no cargo de Analista Técnico, carreira típica de Estado com exigência de nível superior e remunerações no teto da Esplanada dos Ministérios.
Concurso SUSEP: Panorama do Pedido e Déficit no Mercado Segurador
O mercado de seguros e previdência aberta no Brasil vive uma fase de profunda sofisticação regulatória e expansão quantitativa. A consolidação do marco legal do resseguro, a introdução das regras prudenciais alinhadas aos padrões mundiais de Solvência II, a difusão dos planos de previdência por sobrevivência (como PGBL e VGBL), a criação de apólices paramétricas para o agronegócio e o avanço pioneiro do Sistema de Seguros Aberto (Open Insurance) impuseram à autarquia uma sobrecarga técnica extraordinária. Os analistas da autarquia são responsáveis por auditar a liquidez e a solvência de dezenas de seguradoras multinacionais e nacionais, assegurando que as indenizações sejam pontualmente honradas perante a sociedade civil em sinistros de grande escala.
No entanto, a capacidade fiscalizatória da instituição enfrenta restrições severas em razão do envelhecimento natural de seus quadros. Segundo dados oficiais divulgados no portal oficial da Superintendência de Seguros Privados (SUSEP) e estudos de dimensionamento funcional enviados ao Ministério da Fazenda, a autarquia opera hoje com uma defasagem histórica que supera 40% de seus cargos de provimento efetivo. O último concurso de abrangência ampla para a carreira de Analista Técnico foi realizado há mais de uma década, resultando na perda contínua de auditores, atuários e economistas por aposentadoria e ampliando a dependência de remanejamentos internos.
Em consonância com as normas fundamentais estabelecidas pelo Decreto-Lei nº 73/1966 e pela legislação securitária e de previdência complementar no Planalto, o novo Concurso SUSEP destina-se a recompor a carreira estratégica da autarquia em quatro áreas especializadas:
- Analista Técnico da SUSEP — Área de Atuária e Estatística: Profissionais responsáveis pelo cálculo e avaliação das provisões técnicas matemáticas, modelagem de tábuas biométricas de mortalidade e sobrevivência, teste de adequação de passivos (TAP) e verificação do capital de risco de subscrição das operadoras. Exige diploma de graduação em Ciências Atuariais ou Estatística com registro profissional.
- Analista Técnico da SUSEP — Área de Controle e Fiscalização Financeira: Responsável por auditorias in loco e remotas nas sociedades seguradoras, corretoras e resseguradoras locais, fiscalizando ativos garantidores, limites de alavancagem, margem de solvência patrimonial e combate à lavagem de dinheiro no mercado financeiro. Aberto a graduados em Ciências Contábeis, Economia, Administração ou Engenharia.
- Analista Técnico da SUSEP — Área Jurídica e Normativa: Encarregado da instrução e julgamento de Processos Administrativos Sancionadores (PAS), elaboração de minutas de resoluções do Conselho Nacional de Seguros Privados (CNSP), análise de cláusulas de apólices e regulação de contratos de resseguro. Exige bacharelado em Direito.
- Analista Técnico da SUSEP — Área de Tecnologia da Informação: Focado na arquitetura do ecossistema de Open Insurance, segurança da informação em nuvem, governança de dados cadastrais e inteligência analítica aplicada à supervisão algorítmica de mercados. Demanda diploma em TI ou computação.
Esta seleção de elite equipara-se diretamente aos maiores certames da área fazendária federal, mantendo perfeita paridade remuneratória e funcional com o concurso da CVM para o mercado de capitais e com o consagrado concurso da Receita Federal e auditoria fiscal, além de dialogar com as grandes entidades de fiscalização do Estado como o concurso da ANEEL para infraestrutura. O concurseiro que busca uma vaga no Concurso SUSEP precisa construir uma base sólida nas disciplinas financeiras e securitárias.
Salários, Gratificações e Plano de Carreiras da SUSEP
O cargo de Analista Técnico da SUSEP integra o núcleo das Carreiras Típicas de Estado do Poder Executivo da União, submetido ao Regime Jurídico Único estatutário da Lei Federal nº 8.112/1990. A estabilidade no cargo público após o cumprimento do estágio probatório de três anos assegura independência técnica inabalável, indispensável para que o auditor fiscalize conglomerados financeiros de relevância sistêmica sem receio de pressões externas.
A remuneração dos analistas da autarquia é uma das mais atrativas de todo o serviço público federal, mantendo rigorosa paridade com as carreiras de Especialista da CVM e de Auditor do Banco Central:
Estrutura Salarial do Analista Técnico
O vencimento inicial bruto da carreira de Analista Técnico é de R$ 20.924,06 mensais. Ao agregar o auxílio-alimentação federal de R$ 1.000,00, a remuneração de ingresso totaliza R$ 21.924,06 brutos por mês. Ao longo da progressão funcional em 13 padrões dispostos nas classes Inicial, Intermediária e Especial, o subsídio atinge R$ 29.832,94 mensais no topo da carreira, encostando no teto constitucional da Administração Pública.
| Cargo | Requisito de Escolaridade | Vencimento Básico Inicial | Auxílio-Alimentação | Remuneração Inicial Bruta Total | Remuneração no Topo da Carreira |
|---|---|---|---|---|---|
| Analista Técnico (Atuária e Estatística) | Nível Superior em Atuária/Estatística | R$ 20.924,06 | R$ 1.000,00 | R$ 21.924,06 | R$ 29.832,94+ |
| Analista Técnico (Fiscalização e Finanças) | Nível Superior (Qualquer Área/Específico) | R$ 20.924,06 | R$ 1.000,00 | R$ 21.924,06 | R$ 29.832,94+ |
| Analista Técnico (Direito e Normas) | Nível Superior em Direito | R$ 20.924,06 | R$ 1.000,00 | R$ 21.924,06 | R$ 29.832,94+ |
| Analista Técnico (Tecnologia da Informação) | Nível Superior em TI/Computação | R$ 20.924,06 | R$ 1.000,00 | R$ 21.924,06 | R$ 29.832,94+ |
Ambiente Institucional e Lotação
Além da remuneração atrativa garantida no Concurso SUSEP, os servidores nomeados desfrutam de prerrogativas corporativas que colocam a autarquia como referência em qualidade funcional:
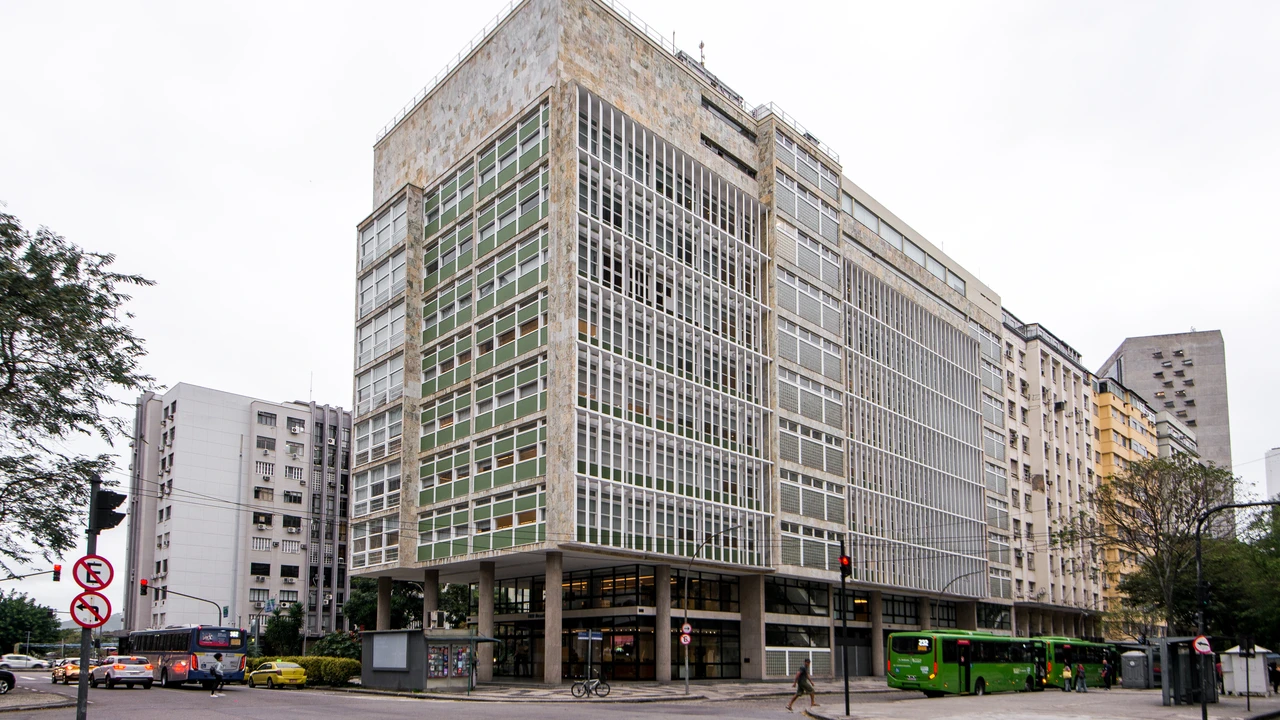
- Sede Histórica no Rio de Janeiro: A sede da SUSEP localiza-se na Avenida Presidente Vargas, no Centro financeiro e corporativo do Rio de Janeiro, polo tradicional das grandes companhias seguradoras e resseguradoras do país. Há também representações e coordenações regionais em São Paulo e Brasília.
- Programa de Gestão e Desempenho (PGD): A autarquia implementou regime de teletrabalho estruturado, possibilitando que servidores desempenhem suas análises atuariais e processuais em formato semipresencial ou teletrabalho integral após o estágio probatório, de acordo com as diretrizes de produtividade de cada diretoria.
- Assistência à Saúde e Educação: Reembolso pecuniário de assistência à saúde suplementar e auxílio pré-escolar mensal por dependente até os 6 anos de idade.
- Inserção Internacional: A SUSEP integra a Associação Internacional de Supervisores de Seguros (IAIS) e a Associação de Supervisores de Seguros da América Latina (ASSAL), promovendo intercâmbio técnico de analistas com autoridades regulatórias internacionais da Europa e dos Estados Unidos.
- Transparência e Defesa do Consumidor: Os servidores da autarquia gerenciam o monitoramento das ouvidorias das sociedades seguradoras e a integração com a plataforma Consumidor.gov.br, atuando na prevenção de litígios e na garantia de transparência contratual em sinistros de seguro de automóveis, saúde suplementar e planos de sobrevivência.
ATENÇÃO: PONTO CRÍTICO: CÁLCULOS ATUARIAIS E MATEMÁTICA FINANCEIRA
Não negligencie as fórmulas de anuidades, taxas de juros compostos e tábuas biométricas. Em provas de alto nível da SUSEP, a agilidade no cálculo sem calculadora define quem avança para as vagas.
Atribuições do Analista Técnico: O Dia a Dia na SUSEP
Para formular respostas persuasivas nas provas discursivas do Concurso SUSEP, o estudante precisa compreender com exatidão as atividades executadas pelas diretorias da autarquia:
1. Supervisão Prudencial e Teste de Solvência II
A Diretoria de Supervisão Prudencial monitora diariamente o cumprimento da Margem de Solvência e a higidez do Patrimônio Líquido Ajustado (PLA) das seguradoras. O analista verifica se as empresas mantêm ativos garantidores vinculados suficientes para lastrear as Provisões Técnicas (como a Provisão de Prêmios Não Ganhos – PPNG e a Provisão de Sinistros a Liquidar – PSL). Em caso de insolvência ou deterioração patrimonial acentuada, os servidores propõem a decretação de Regime de Direção Fiscal ou Liquidação Extrajudicial para resguardar o interesse público dos segurados.
2. Regulação da Previdência Complementar Aberta (PGBL e VGBL)
Diferentemente da previdência fechada (fundos de pensão patrocinados fiscalizados pela PREVIC), a previdência aberta comercializada por bancos e seguradoras independentes é fiscalizada com rigor pela SUSEP. Os servidores avaliam o regime financeiro de capitalização, as tábuas de comutação atuarial, as taxas de carregamento e gestão, e as políticas de alocação dos Fundos de Investimento Especialmente Constituídos (FIE).
3. O Avanço do Open Insurance no Brasil
O Sistema de Seguros Aberto (Open Insurance) consiste no compartilhamento padronizado de dados e serviços entre seguradoras, corretoras de seguros e plataformas tecnológicas autorizadas, mediante expresso consentimento do consumidor. Os analistas da SUSEP atuam na governança das Interfaces de Programação de Aplicações (APIs), fiscalizando o cumprimento das fases de implementação que envolvem dados públicos de produtos, dados transacionais de clientes e a contratação de apólices por meio de Sociedades Iniciadoras de Serviço de Seguro (SISS). Essa modernização revoluciona o mercado, demandando conhecimentos em cibersegurança e proteção de dados (LGPD).
4. Marco dos Grandes Riscos e Liberdade Contratual
Em apólices corporativas de infraestrutura, aviação comercial, navegação marítima e grandes operações industriais, a SUSEP estabeleceu a desregulamentação prudencial por meio da Resolução CNSP nº 407. Nesses contratos, prevalece o princípio da ampla autonomia da vontade entre as partes, cabendo aos analistas focar na solvência global das resseguradoras e seguradoras líderes e na capacidade de absorção de riscos catastróficos, sem imposição de condições contratuais engessadas.
5. Regulação do Mercado de Capitalização e Instrumentos de Garantia
O mercado de títulos de capitalização é regulamentado de forma abrangente pela SUSEP por meio de resoluções específicas do CNSP. Longe de se resumir a modalidades tradicionais de sorteio, o setor expandiu-se com a modalidade de instrumento de garantia (utilizada como alternativa de caução locatícia sem fiador no mercado imobiliário), a modalidade de filantropia premiável (onde o resgate financeiro é direcionado a entidades assistenciais e hospitalares) e a compra programada. Os analistas da autarquia auditam a correta separação entre a cota de capitalização, a cota de sorteio e a cota de carregamento das sociedades emitentes.
6. Repressão às Associações de Proteção Veicular Ilegais
Uma das áreas de maior atuação judicial e fiscalizatória da autarquia é o combate às chamadas associações de proteção veicular clandestinas. Essas entidades comercializam contratos de socorro mútuo que simulam apólices de seguro de automóveis sem autorização legal da SUSEP, sem constituição de reservas técnicas obrigatórias e sem qualquer garantia de pagamento das indenizações em caso de perda total. A Procuradoria Federal Especializada da SUSEP move ações civis públicas perante a Justiça Federal para fechar essas operações ilegais e aplicar multas cominatórias, configurando o crime de atuação não autorizada no mercado de seguros previsto no artigo 16 da Lei nº 7.492/1986.
7. Sandbox Regulatório e Inovações Tecnológicas (Insurtechs)
A SUSEP foi precursora no Brasil na implementação do Sandbox Regulatório para seguros. O programa permite que startups de seguros (insurtechs) comercializem apólices intermitentes, seguros sob demanda por acionamento em aplicativo móvel e produtos de microprevidência em ambiente controlado com custos regulatórios reduzidos, fomentando a inclusão financeira e a concorrência no mercado nacional.
PONTO-CHAVE PARA A PROVA: DIREITO SECURITÁRIO E DECRETO-LEI Nº 73/1966
Conceitos de prêmio, sinistro, franquia, resseguro e cosseguro são cobrados de forma recorrente em questões do Cebraspe e FGV para a área regulatória.
Bancas Examinadoras e Estrutura dos Exames
Historicamente, as seleções da SUSEP foram coordenadas pelo Centro Brasileiro de Pesquisa em Avaliação e Seleção e de Promoção de Eventos (Cebraspe) e pela extinta Escola de Administração Fazendária (ESAF), figurando atualmente a Fundação Getulio Vargas (FGV) e o Cebraspe como principais concorrentes para a organização do próximo certame.
O candidato precisa realizar uma preparação de elite comparativa. Caso a prova siga o modelo do Cebraspe, a gestão da nota líquida é indispensável para não ser penalizado pelo fator de anulação. Caso seja conduzida pela FGV, a resolução de casos práticos longos exigirá agilidade de leitura e raciocínio analítico. É imprescindível dominar o comparativo aprofundado de bancas Cebraspe versus FGV e exercitar técnicas para resolver questões com precisão cirúrgica.
O formato tradicional compreende as seguintes fases de avaliação:
1. Prova Objetiva de Conhecimentos Básicos e Específicos
Composta por 120 a 140 itens ou questões de múltipla escolha abordando Língua Portuguesa, Língua Inglesa, Raciocínio Lógico-Quantitativo, Direito Constitucional, Direito Administrativo, Legislação Securitária, Economia do Seguro e Contabilidade de Instituições Supervisionadas, a avaliação do Concurso SUSEP exige rapidez de cálculo e excelente domínio conceitual sob pressão de tempo.
2. Prova Discursiva com Casos Práticos e Pareceres
Constituída de duas ou três questões dissertativas ou parecer técnico sobre Direito Securitário (como prescrição de ações securitárias no Código Civil, resseguro e cosseguro), Atuária ou Auditoria Contábil de Provisões. A aplicação correta de um esqueleto universal de redação para discursivas viabiliza uma resposta com introdução fundamentada, desenvolvimento analítico e desfecho conclusivo irrepreensível, garantindo a nota de corte nas etapas dissertativas do certame.
Análise Minuciosa das Disciplinas: O Que Mais Pesa na SUSEP
O edital do Concurso SUSEP é famoso por sua alta exigência quantitativa e regulatória. A seguir, discriminamos os quatro grandes blocos temáticos que definem a nota de corte:
1. Operações de Seguros, Resseguros e Previdência (O Coração da SUSEP)
O núcleo normativo exclusivo da autarquia:
- Decreto-Lei nº 73/1966: Instituição do Sistema Nacional de Seguros Privados (SNSP), órgãos normativos (CNSP) e executivos (SUSEP e IRB).
- Contrato de Seguro no Código Civil (arts. 757 a 802): Princípio da boa-fé objetiva, declarações do segurado, apólice e bilhete de seguro, pagamento do prêmio, agravação de risco, mora do segurado e regulação de sinistros.
- Lei Complementar nº 126/2007 (Marco do Resseguro): Ressegurador local, admitido e eventual; contratos proporcionais e não proporcionais (quota-parte, excedente de responsabilidade e excesso de danos).
- Previdência Complementar Aberta (Lei Complementar nº 109/2001): Planos com cobertura por sobrevivência versus planos de risco (morte e invalidez), períodos de diferimento e concessão de renda vitalícia ou temporária.
2. Noções de Atuária e Matemática Financeira
Essencial para a compreensão dos balanços das seguradoras:
- Teoria do risco individual e coletivo; frequência e severidade de sinistros; distribuição de Poisson e distribuição Normal.
- Matemática Atuarial de Vida: tábuas biométricas de mortalidade (como AT-2000 e BR-EMS), anuidades atuariais antecipadas e postecipadas, e reservas matemáticas de benefícios a conceder (RMBAC).
- Matemática Financeira: juros compostos, taxas nominais e efetivas, desconto composto racional e sistemas de amortização (Tabela Price e SAC).
3. Contabilidade de Seguradoras e Regulação Prudencial
Diferenciais contábeis do setor:
- Plano de Contas Padronizado da SUSEP e Pronunciamento Técnico CPC 11 / IFRS 17 (Contratos de Seguro: mensuração e reconhecimento de passivos de seguros).
- Estrutura das Provisões Técnicas: Provisão de Prêmios Não Ganhos (PPNG), Provisão de Sinistros Ocorridos Mas Não Avisados (IBNR) e Provisão de Sinistros a Liquidar (PSL).
- Normas de Solvência do CNSP: Capital Base e Capital de Risco (risco de subscrição, risco de crédito, risco de mercado e risco operacional).
4. Língua Portuguesa e Direito Público
Gramática aplicada, interpretação de textos complexos de economia e finanças públicas, controle de constitucionalidade, poderes administrativos, processo disciplinar da Lei nº 8.112/1990 e a Lei Geral das Agências Reguladoras (Lei nº 13.848/2019).
Questões Comentadas sobre Regulação de Seguros e Previdência Complementar
Para testar o domínio dos temas mais cobrados nos concursos da SUSEP e de agências econômicas federais, analise três questões comentadas com gabarito fundamentado:
Questão 1: Cebraspe – Estrutura do Sistema Nacional de Seguros Privados (SNSP)
Enunciado: No âmbito do Sistema Nacional de Seguros Privados (Decreto-Lei nº 73/1966), a divisão de competências entre o Conselho Nacional de Seguros Privados (CNSP) e a Superintendência de Seguros Privados (SUSEP) obedece à clássica separação entre órgão normativo e entidade executora. Nesse contexto, compete privativamente à SUSEP:
- A) Fixar as diretrizes e normas gerais da política de seguros privados e resseguros no território nacional.
- B) Fiscalizar a constituição, organização, funcionamento e operação das sociedades seguradoras, de capitalização, entidades de previdência complementar aberta e resseguradores.
- C) Julgar em última instância administrativa os recursos interpostos contra suas próprias decisões sancionatórias.
- D) Estabelecer as características gerais dos contratos de seguros obrigatórios por meio de decretos presidenciais.
- E) Atuar como garantidora universal do pagamento de indenizações securitárias em caso de liquidação extrajudicial de seguradoras privadas.
Gabarito: Letra B.
Comentário Técnico: Conforme o artigo 36 do Decreto-Lei nº 73/1966, a SUSEP é a autarquia executiva e fiscalizadora do SNSP, cabendo-lhe fiscalizar o cumprimento das normas emanadas do CNSP por parte das seguradoras, resseguradores, entidades abertas de previdência e sociedades de capitalização. A fixação de diretrizes e normas gerais (alternativa A) compete privativamente ao CNSP (órgão deliberativo superior); o julgamento de recursos administrativos em última instância cabe ao CRSNSP (Conselho de Recursos do Sistema Nacional de Seguros Privados); e a SUSEP não funciona como garantidora financeira dos sinistros.
Questão 2: FGV – Resseguro e Co-seguro (Lei Complementar nº 126/2007)
Enunciado: Uma sociedade seguradora brasileira subscreveu apólice de seguro de grandes riscos industriais cujo capital segurado ultrapassa substancialmente sua capacidade de retenção financeira fixada pelas normas prudenciais. Para pulverizar o risco da operação, a seguradora repassa parte do risco e do prêmio a um ressegurador legalmente autorizado. Em relação a essa operação, assinale a opção correta à luz da Lei Complementar nº 126/2007:
- A) Configura-se contrato de co-seguro, no qual o segurado original estabelece vínculo contratual direto e solidário com o ressegurador.
- B) Trata-se de operação de resseguro, que não cria relação jurídica direta entre o segurado original e o ressegurador, salvo em hipótese excepcional de liquidação extrajudicial da seguradora direta se previsto em cláusula de insolvência (“cut-through clause”).
- C) A operação é vedada no Brasil, sendo o resseguro monopólio estatal exclusivo do Instituto de Resseguros do Brasil (IRB).
- D) O ressegurador responde diretamente perante o segurado pelo pagamento integral da indenização caso o sinistro ocorra fora do território nacional.
- E) A contratação de resseguro dispensa a seguradora direta de constituir provisões técnicas regulatórias.
Gabarito: Letra B.
Comentário Técnico: No contrato de resseguro (artigo 14 da LC 126/2007), a relação jurídica é estritamente bilateral entre a seguradora (cedent) e o ressegurador (retrocessionário), inexistindo ação direta do segurado contra o ressegurador para cobrar indenizações, salvo se a seguradora for submetida a liquidação extrajudicial e houver previsão contratual expressa de pagamento direto (cláusula cut-through). No co-seguro (art. 761 do Código Civil), diversas seguradoras dividem proporcionalmente o mesmo risco na mesma apólice perante o segurado.
Questão 3: Cesgranrio – Previdência Complementar Aberta: PGBL vs VGBL
Enunciado: Um investidor pessoa física busca planejamento tributário e sucessório por meio de planos de previdência privada complementar aberta fiscalizados pela SUSEP. Ele utiliza a declaração completa do Imposto de Renda Pessoa Física (IRPF). Desejando deduzir suas contribuições anuais até o limite legal de 12% da sua renda bruta tributável, o plano adequado para essa finalidade e o respectivo regime de tributação no resgate são:
- A) Plano VGBL (Vida Gerador de Benefício Livre), no qual o IR incide sobre o total acumulado (principal + rendimentos) no momento do resgate.
- B) Plano PGBL (Plano Gerador de Benefício Livre), no qual as contribuições são dedutíveis até 12% da renda bruta, e o IR na fase de resgate incide sobre o valor total resgatado (contribuições + rendimentos).
- C) Plano VGBL, no qual as contribuições são dedutíveis até 20% da renda bruta anual e há isenção fiscal completa nos rendimentos.
- D) Qualquer dos dois planos indiferentemente, pois as regras de dedutibilidade fiscal foram unificadas pela reforma tributária.
- E) Plano PGBL, incidindo tributação exclusivamente sobre os ganhos de capital, ficando o principal isento de imposto.
Gabarito: Letra B.
Comentário Técnico: O PGBL permite o diferimento fiscal de até 12% da renda bruta anual na declaração completa do IRPF; como contrapartida fiscal, na fase de resgate ou percepção de renda, o Imposto de Renda incide sobre o montante global (capital investido somado aos rendimentos). Já o VGBL é tecnicamente classificado como seguro de pessoas com cobertura por sobrevivência: não permite dedução anual das contribuições, mas no resgate o IR incide exclusivamente sobre os rendimentos auferidos.
Conquiste Sua Vaga na SUSEP com Simulados Especializados
Resolva questões reais comentadas de Direito dos Seguros, Atuária, Regulação Prudencial e Direito Público com ferramentas interativas na plataforma Certou.
Plano Tático de Estudos Pré-Edital SUSEP
Com remunerações iniciais superiores a R$ 21,9 mil brutos por mês, a disputa pelas vagas da autarquia reúne concurseiros altamente preparados das áreas fiscal, atuarial e jurídica. A conquista da nomeação no Concurso SUSEP demanda estratégia, constância e foco direcionado:
Fase 1: Fundamentos de Seguros e Direito Civil (Semanas 1 a 6)
Dedique-se no Concurso SUSEP à leitura exaustiva do Decreto-Lei nº 73/1966 e dos artigos 757 a 802 do Código Civil, anotando as hipóteses de perda de cobertura securitária e sub-rogação da seguradora nos direitos do segurado. Concomitantemente, resolva 30 questões diárias de Direito Constitucional, Administrativo e Língua Portuguesa para consolidar o domínio dos conhecimentos básicos.
Fase 2: Imersão Atuarial e Contabilidade de Seguros (Semanas 7 a 12)
Aprofunde-se nos conceitos de matemática atuarial, tábuas de comutação, cálculo de prêmios puros e comerciais e constituição das provisões técnicas (PPNG e IBNR) cobradas no Concurso SUSEP. Resolva provas anteriores da SUSEP, da CVM e da Receita Federal, mapeando os pontos mais cobrados pelos examinadores nas questões de contabilidade avançada e finanças.
Fase 3: Produção de Pareceres Discursivos e Ciclo de Simulados (Semanas 13 em diante)
Treine semanalmente a elaboração de pareceres técnicos sobre sinistros de grande vulto, insolvência de seguradoras e regras de portabilidade de planos de previdência PGBL/VGBL. Aos finais de semana, realize simulados cronometrados de 120 itens em condições idênticas às do dia da prova, treinando o controle de tempo e a estabilidade emocional no Concurso SUSEP.
O Concurso SUSEP representa a consagração de uma trajetória de dedicação aos estudos, proporcionando prestígio no mercado financeiro nacional, estabilidade funcional de Estado e remunerações que colocam o servidor na elite remuneratória do país. Inicie a sua preparação agora e construa o seu futuro como Analista Técnico da SUSEP.
Referências Oficiais e Fontes Consultadas
A elaboração deste guia fundamenta-se em documentos oficiais, atos normativos e diretrizes institucionais:
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Portal Institucional e Editais Oficiais. Presidência da República / Esfera Federal.
- IMPRENSA NACIONAL. Diário Oficial da União (DOU). Atos Normativos, Diretrizes e Editais Públicos.
- BRASIL. Lei nº 8.112, de 11 de dezembro de 1990. Presidência da República.